Thuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bước

Tình huống giả định, dựng từ những câu hỏi tụi mình gặp nhiều nhất: chị Lan làm giám đốc một công ty nhỏ ở Bình Thạnh. Tháng 7 chị thuê một chuyên gia Singapore tư vấn quy trình kho, hợp đồng ghi rõ “100 triệu đồng, nhà thầu nhận đủ”. Chị chuyển khoản, mọi thứ êm. Ba tháng sau kế toán mới hỏi: “Thuế nhà thầu tháng 7 ai khai vậy chị?”

Không ai khai. Mà người phải khai lại chính là công ty chị Lan, không phải ông chuyên gia.

Đó là chỗ nhiều chủ doanh nghiệp vướng nhất: tiền trả cho người nước ngoài thì bên Việt Nam nộp thuế thay. Và một dòng chữ trong hợp đồng, “giá đã gồm thuế” hay “nhà thầu nhận đủ”, quyết định ai mất thêm khoảng 10% tiền thuế.

Bài này đi đủ bảy câu hỏi 5W2H: thuế nhà thầu là gì · ai phải nộp · vì sao · nộp ở đâu · khi nào · làm thế nào · bao nhiêu tiền. Viết sao cho Sếp tự làm được từng bước, kèm ví dụ có số. Căn cứ cập nhật tới ngày 11/10/2026.

Đọc nhanh trong 30 giây

  1. Trả tiền cho tổ chức, cá nhân nước ngoài về hàng hoá kèm dịch vụ, hoặc dịch vụ dùng ở Việt Nam, thì phải tính thuế nhà thầu (gồm thuế giá trị gia tăng và thuế thu nhập doanh nghiệp).
  2. Thường bên Việt Nam khai và nộp thay, ngay cả khi nhà thầu chưa từng sang Việt Nam.
  3. Phải đăng ký mã số thuế nộp thay trong 10 ngày làm việc kể từ ngày ký hợp đồng.
  4. Khai chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày thanh toán (hoặc ngày 20 tháng sau nếu khai theo tháng). Tháng không trả tiền thì không phải khai.
  5. Thông tư 103/2014 đã hết hiệu lực từ 01/07/2026. Bài viết nào còn dẫn thông tư này là bài cũ.

1. WHAT — Thuế nhà thầu là gì

Trả lời ngay: thuế nhà thầu không phải một sắc thuế riêng. Đó là cách gọi chung cho các khoản thuế đánh vào thu nhập mà người nước ngoài kiếm được từ Việt Nam qua hợp đồng với bên Việt Nam.

  1. 1.1. Thuế giá trị gia tăng (giá trị gia tăng): tính trên phần dịch vụ, hàng hoá kèm dịch vụ mà nhà thầu cung cấp tại Việt Nam.
  2. 1.2. Thuế thu nhập doanh nghiệp (thu nhập doanh nghiệp): nếu nhà thầu là tổ chức.
  3. 1.3. Thuế thu nhập cá nhân (thu nhập cá nhân): nếu nhà thầu là cá nhân nước ngoài kinh doanh độc lập. Phần này đi theo luật thuế thu nhập cá nhân, bài này tập trung vào nhà thầu là tổ chức.

Lý do nhà nước giao bên Việt Nam nộp thay cũng dễ hiểu. Nhà thầu ở nước ngoài, cơ quan thuế Việt Nam không với tới được. Người duy nhất cầm tiền trước khi tiền ra khỏi Việt Nam là bên Việt Nam, nên bên Việt Nam giữ lại phần thuế.

2. WHO — Ai thuộc diện, ai không, ai đứng ra khai

Trả lời ngay: thuộc diện khi người nhận tiền là nước ngoài và dịch vụ được làm hoặc được dùng tại Việt Nam. Từ năm 2026, nhà thầu không cần có văn phòng hay cơ sở thường trú ở Việt Nam vẫn thuộc diện, kể cả bán qua thương mại điện tử, nền tảng số.

Trường hợp Thuộc diện?
2.1. Thuê chuyên gia, công ty nước ngoài tư vấn, đào tạo, thiết kế cho doanh nghiệp Việt Nam Có
2.2. Mua máy móc kèm lắp đặt, chạy thử, bảo hành tại Việt Nam Có (phần dịch vụ đi kèm)
2.3. Trả bản quyền, phí sử dụng phần mềm, lãi vay cho bên nước ngoài Có (tỷ lệ riêng, xem mục 7)
2.4. Chỉ mua hàng, giao tại cửa khẩu, không kèm dịch vụ nào tại Việt Nam Không
2.5. Dịch vụ làm và dùng hoàn toàn ở nước ngoài Không

Ai đứng ra khai? Có ba đường, Sếp đối chiếu xem mình thuộc đường nào:

  1. 2.6. Bên Việt Nam khai thay, nộp thay: phổ biến nhất, gần như mọi doanh nghiệp vừa và nhỏ đi đường này.
  2. 2.7. Nhà thầu tự đăng ký, tự nộp: nhà thầu được cấp mã số thuế 10 số theo từng hợp đồng, bên Việt Nam không phải nộp thay.
  3. 2.8. Nhà cung cấp nước ngoài qua nền tảng số: các nền tảng lớn như dịch vụ quảng cáo, phần mềm trực tuyến có thể đã tự đăng ký và nộp thuế tại Việt Nam qua cổng dành cho nhà cung cấp nước ngoài. Khi đó bên Việt Nam mua dịch vụ thường không phải khấu trừ nữa.

⚠ Với quảng cáo Facebook, Google: đừng mặc định là “có hoá đơn là xong” hay “không phải làm gì”. Hãy kiểm hoá đơn có ghi mã số thuế Việt Nam của nhà cung cấp không, và nhà cung cấp đó có nằm trong danh sách đã tự đăng ký với Cục Thuế không. Tụi mình chưa kiểm danh sách cho từng nền tảng, nên Sếp cần tra trường hợp cụ thể của mình.

3. WHY — Căn cứ pháp lý đang áp dụng

Trả lời ngay: không có một văn bản duy nhất thay Thông tư 103/2014. Quy định nay chia theo từng việc, mỗi việc nằm ở một văn bản:

Việc Văn bản Hiệu lực
3.1. Khung quản lý thuế Luật Quản lý thuế số 108/2025/QH15 (thông qua 10/12/2025) 01/07/2026
3.2. Hạn đăng ký, hạn khai, trường hợp không phải khai Nghị định 252/2026/NĐ-CP (30/06/2026): Điều 6, Điều 10, khoản 8 Điều 11 01/07/2026
3.3. Đăng ký thuế, mã số nộp thay Thông tư 90/2026/TT-BTC (30/06/2026): Điều 4, 5, 7 01/07/2026
3.4. Hồ sơ khai thuế nhà thầu Thông tư 89/2026/TT-BTC (30/06/2026): Điều 30 01/07/2026
3.5. Cách tính thuế giá trị gia tăng của nhà thầu Nghị định 181/2025/NĐ-CP và Thông tư 69/2025/TT-BTC: Điều 9 01/07/2025
3.6. Cách tính thuế thu nhập doanh nghiệp của nhà thầu Nghị định 320/2025/NĐ-CP (Điều 12) và Thông tư 20/2026/TT-BTC (12/03/2026): Điều 7 Áp dụng từ kỳ tính thuế 2025

Văn bản đã chết, đừng dẫn nữa: Thông tư 103/2014/TT-BTC bị bãi bỏ toàn bộ từ 01/07/2026 (khoản 1 Điều 99 Thông tư 89/2026). Thông tư 80/2021/TT-BTC và Thông tư 86/2024/TT-BTC cũng hết hiệu lực cùng ngày. Tụi mình đã rà công văn Cục Thuế đăng từ 25/09 đến 08/10/2026: chưa có văn bản mới nào thay đổi quy định nhà thầu.

4. WHERE — Nộp ở đâu

  1. 4.1. Bên Việt Nam nộp thay: nộp tại cơ quan thuế đang quản lý trực tiếp bên Việt Nam.
  2. 4.2. Nhà thầu tự đăng ký: nộp tại cơ quan thuế nơi nhà thầu đặt trụ sở hoặc văn phòng điều hành.
  3. 4.3. Cách nộp: nộp điện tử qua hệ thống thuế điện tử như các tờ khai khác; hoặc nộp trực tiếp, qua bưu chính.

5. WHEN — Bốn mốc thời gian phải nhớ

Đường thời gian một hợp đồng nhà thầu

Ký hợp đồng
trong 10 ngày làm việc: đăng ký mã nộp thay
Mỗi lần thanh toán
khai và nộp chậm nhất ngày thứ 10 kể từ ngày tiếp theo
Trả nhiều lần/tháng
đăng ký khai theo tháng: hạn ngày 20 tháng sau
Hết hợp đồng
quyết toán (nếu số thuế thay đổi) trong 45 ngày
  1. 5.1. Đăng ký: trong 10 ngày làm việc kể từ ngày ký hợp đồng. Không có hợp đồng thì tính từ ngày thanh toán lần đầu (điểm a.3 và điểm c khoản 3 Điều 6 Nghị định 252/2026).
  2. 5.2. Khai và nộp tiền: khai theo từng lần thanh toán, chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh. Hạn nộp tiền trùng hạn nộp hồ sơ (Điều 10 Nghị định 252/2026; khoản 2, 3 Điều 30 Thông tư 89/2026).
  3. 5.3. Tháng không trả tiền: nếu đang khai theo tháng mà trong tháng không phát sinh khấu trừ thì không phải nộp tờ khai tháng đó (khoản 8 Điều 11 Nghị định 252/2026). Quy định này áp dụng từ 01/07/2026, không phải từ 01/10/2026 như một số bài đang lan trên mạng.
  4. 5.4. Quyết toán: khi kết thúc hợp đồng, nếu số thuế đã khai, đã nộp có thay đổi. Hạn là ngày thứ 45 kể từ ngày chấm dứt hợp đồng.

6. HOW — Sáu bước tự làm, theo đúng thứ tự

Bước Làm gì Cần gì
6.1 Kiểm có thuộc diện không theo bảng mục 2 Hợp đồng, nơi thực hiện dịch vụ
6.2 Đăng ký mã số thuế nộp thay, kể cả khi công ty đã có mã số thuế của mình. Hợp đồng mới sau này chỉ cần bổ sung vào bảng kê Mẫu 04.1-ĐKT và bảng kê BK04.1-ĐKT (Thông tư 90/2026). Xem mẫu điền sẵn
6.3 Xác định loại dịch vụ để lấy đúng tỷ lệ (mục 7). Hợp đồng nhiều phần tách được thì tính riêng từng phần Phụ lục giá trong hợp đồng
6.4 Xem hợp đồng ghi giá gồm thuế hay “nhà thầu nhận đủ”, rồi tính số thuế Ví dụ ở mục 7
6.5 Khai và nộp tiền trước hạn mục 5 Tờ khai 01/NTNN theo Thông tư 89/2026. Xem mẫu điền sẵn
6.6 Lưu hồ sơ: hợp đồng, tờ khai, chứng từ nộp tiền, chứng từ chuyển tiền ra nước ngoài Đủ danh sách ở mục 6.7 ngay dưới

Nếu nhà thầu ở nước có hiệp định tránh đánh thuế hai lần với Việt Nam (Singapore, Hàn Quốc, Nhật Bản…), phần thuế thu nhập doanh nghiệp có thể được miễn hoặc giảm. Nhưng không tự động: nhà thầu phải có giấy chứng nhận cư trú hợp lệ và chứng minh mình là chủ sở hữu hưởng lợi của khoản thu nhập. Chưa có hồ sơ thì cứ khấu trừ đủ, đừng tự áp miễn giảm.

6.7. Bộ chứng từ phải lưu để khoản chi được trừ

Trả lời ngay: khoản chi được trừ khi đủ ba điều kiện (khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP): chi thật phục vụ kinh doanh, có đủ hoá đơn, chứng từ, và từ 05 triệu đồng trở lên phải trả không dùng tiền mặt. Trả cho nhà thầu nước ngoài, kể cả GPT, Google, Facebook, Sếp lưu đủ bộ dưới đây.

Tick Chứng từ Ghi chú
☐ 6.7.1. Hợp đồng, hoặc điều khoản dịch vụ của GPT, Google, Facebook (bản tải về có ngày) kèm trang tài khoản thể hiện gói đã mua Bên mua phải là công ty, không phải tài khoản cá nhân
☐ 6.7.2. Hoá đơn của bên nước ngoài (invoice, receipt dạng PDF) Ghi tên công ty, kỳ dịch vụ, số tiền
☐ 6.7.3. Uỷ nhiệm chi hoặc sao kê thẻ của công ty Từ 05 triệu trở lên mà trả tiền mặt là bị loại
☐ 6.7.4. Tỷ giá ngân hàng ngày thanh toán Để quy ngoại tệ ra đồng
☐ 6.7.5. Biên bản nghiệm thu hoặc bằng chứng đã dùng dịch vụ (báo cáo quảng cáo, nhật ký sử dụng) Chứng minh chi thật
☐ 6.7.6. Thông báo mã số thuế nộp thay và bộ 04.1-ĐKT, BK04.1-ĐKT Xem bài đăng ký ở cuối
☐ 6.7.7. Tờ khai 01/NTNN đã nộp, kèm thông báo chấp nhận Xem bài khai thuế ở cuối
☐ 6.7.8. Giấy nộp tiền thuế có xác nhận ngân hàng Căn cứ khấu trừ thuế giá trị gia tăng đã nộp thay
☐ 6.7.9. Điều khoản hợp đồng ghi “nhà thầu nhận đủ” (giá chưa gồm thuế) Có điều khoản này thì phần thuế thu nhập doanh nghiệp nộp thay mới được trừ
☐ 6.7.10. Giấy chứng nhận cư trú của nhà thầu Chỉ khi xin miễn giảm theo hiệp định

Hai bẫy hay gặp với GPT, Google, Facebook:

  1. 6.7.11. Trả bằng thẻ cá nhân của nhân viên: phải có văn bản công ty giao người đó mua hộ, sao kê thẻ của người đó, và chứng từ công ty chuyển khoản trả lại (điểm c2 khoản 1 Điều 9 Nghị định 320/2025). Thiếu một thứ là bị loại.
  2. 6.7.12. Hãng đã đăng ký nộp thuế tại Việt Nam (Google, Meta, OpenAI, Anthropic, Microsoft…): doanh nghiệp tính thuế theo phương pháp khấu trừ vẫn phải tự khấu trừ, nộp thay khi mua qua mạng; hộ kinh doanh và doanh nghiệp tính thuế trực tiếp thì không. Chi tiết và chứng từ mẫu từng hãng ở mục 6.8 ngay dưới.

Hồ sơ lưu là bản chính, bản sao có chứng thực, bản sao đóng dấu công ty hoặc chứng từ điện tử (khoản 14 Điều 3 Thông tư 20/2026/TT-BTC). Phần thuế thu nhập doanh nghiệp nộp thay chỉ được trừ khi hợp đồng thoả thuận doanh thu nhà thầu nhận không gồm thuế này (danh mục khoản chi không được trừ, Nghị định 320/2025).

6.8. Chứng từ mẫu theo từng hãng: Facebook, Google, ChatGPT, Claude, Google Workspace

Trả lời ngay: mua phần mềm, quảng cáo của hãng nước ngoài qua mạng thì ai khấu trừ thuế tuỳ cách tính thuế giá trị gia tăng của Sếp, không tuỳ hãng đã đăng ký thuế ở Việt Nam hay chưa.

  1. 6.8.1. Doanh nghiệp tính thuế giá trị gia tăng theo phương pháp khấu trừ: phải tự khấu trừ, nộp thay thuế giá trị gia tăng và thuế thu nhập doanh nghiệp của hãng tại thời điểm thanh toán (khoản 3 Điều 43 và điểm a khoản 1 Điều 44 Nghị định 252/2026/NĐ-CP). Đăng ký bằng mẫu 04.1-ĐKT, đánh dấu ô thứ ba “khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài”; khai ở Phần II tờ khai 01/NTNN, NCCNN.
  2. 6.8.2. Hộ kinh doanh, doanh nghiệp tính thuế theo phương pháp trực tiếp: không thuộc diện khấu trừ thay. Hãng tự khai, tự nộp phần doanh thu này (khoản 2 Điều 46 Nghị định 252/2026). Sếp chỉ cần lưu hoá đơn, biên nhận và chứng từ thanh toán.
  3. 6.8.3. Tránh nộp thuế hai lần: nhiều hãng đang tự cộng “VAT – Vietnam” vào hoá đơn. Doanh nghiệp đã tự khấu trừ thay thì khai mã số thuế công ty trong phần cài đặt thanh toán của hãng để hãng thôi thu thuế Việt Nam trên hoá đơn. Cách làm cụ thể ở từng hãng khác nhau, tụi mình chưa kiểm từng hãng.

Các hãng đã đăng ký thuế tại Việt Nam (tụi mình tra trên Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài của Cục Thuế ngày 12/10/2026, có 322 nhà cung cấp; cách tự tra ở mục 6.8.14):

Dịch vụ Pháp nhân bán cho Sếp Mã số thuế tại Việt Nam Ngày đăng ký Chứng từ hãng gửi, tải ở đâu
6.8.4. Quảng cáo Facebook, Instagram META PLATFORMS IRELAND LIMITED 9000000327 27/05/2022 Hoá đơn tháng (invoice) trong Trình quản lý quảng cáo, mục Thanh toán
6.8.5. Quảng cáo Google, YouTube Google Asia Pacific Pte Ltd 9000000415 15/08/2022 Hoá đơn tháng trong Google Ads, mục Thanh toán, Tài liệu
6.8.6. Google Workspace (Gmail tên miền, Drive) Google Asia Pacific Pte Ltd 9000000415 15/08/2022 Thư “Đã có hoá đơn” hằng tháng kèm tệp PDF; hoặc admin.google.com, Thanh toán
6.8.7. ChatGPT OpenAI OpCo, LLC (bản cũ: OpenAI, L.L.C. 9000002042) 9000013118 06/01/2026 Thư biên nhận (receipt) và hoá đơn (invoice) PDF sau mỗi kỳ trừ tiền
6.8.8. Claude Anthropic, PBC 9000020034 06/03/2026 Thư “Your receipt from Anthropic” kèm hai tệp: Invoice PDF và Receipt PDF
6.8.9. Microsoft 365, Azure Microsoft Regional Sales Pte Ltd 9000000045 24/03/2022 Trung tâm quản trị Microsoft 365, Hoá đơn và thanh toán
6.8.10. Canva, Zoom, Adobe Canva Pty Ltd · ZOOM COMMUNICATIONS, INC. · Adobe Systems Software Ireland Limited 9000000359 · 9000000567 · 9000001345 2022 đến 2024 Trang Thanh toán trong tài khoản của từng hãng

Tự tra một hãng đã đăng ký thuế tại Việt Nam chưa (Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài của Cục Thuế: etaxvn.gdt.gov.vn/nccnn):

  1. 6.8.14. Mở đường dẫn trên. Cổng hiện chữ tiếng Anh, bấm VIETNAMESE nếu muốn tiếng Việt.
  2. 6.8.15. Bấm mục LIST OF REGISTERED FOREIGN PROVIDERS (Danh sách nhà cung cấp nước ngoài đã đăng ký).
  3. 6.8.16. Để trống các ô, bấm Search (Tìm kiếm). Ngày 12/10/2026 ra 322 hãng, chia 7 trang; mỗi dòng có mã số thuế, tên hãng, ngày đăng ký.
  4. 6.8.17. Muốn tìm nhanh một hãng: gõ mã số thuế ở bảng trên vào ô Tax identification number (Mã số thuế) rồi bấm Search. Mã số thuế 10 số bắt đầu bằng 9000 là mã cấp riêng cho nhà cung cấp nước ngoài.

Mẫu thật lấy từ chứng từ của chính Tài Chính Khởi Nghiệp (đã che số thẻ, số biên nhận):

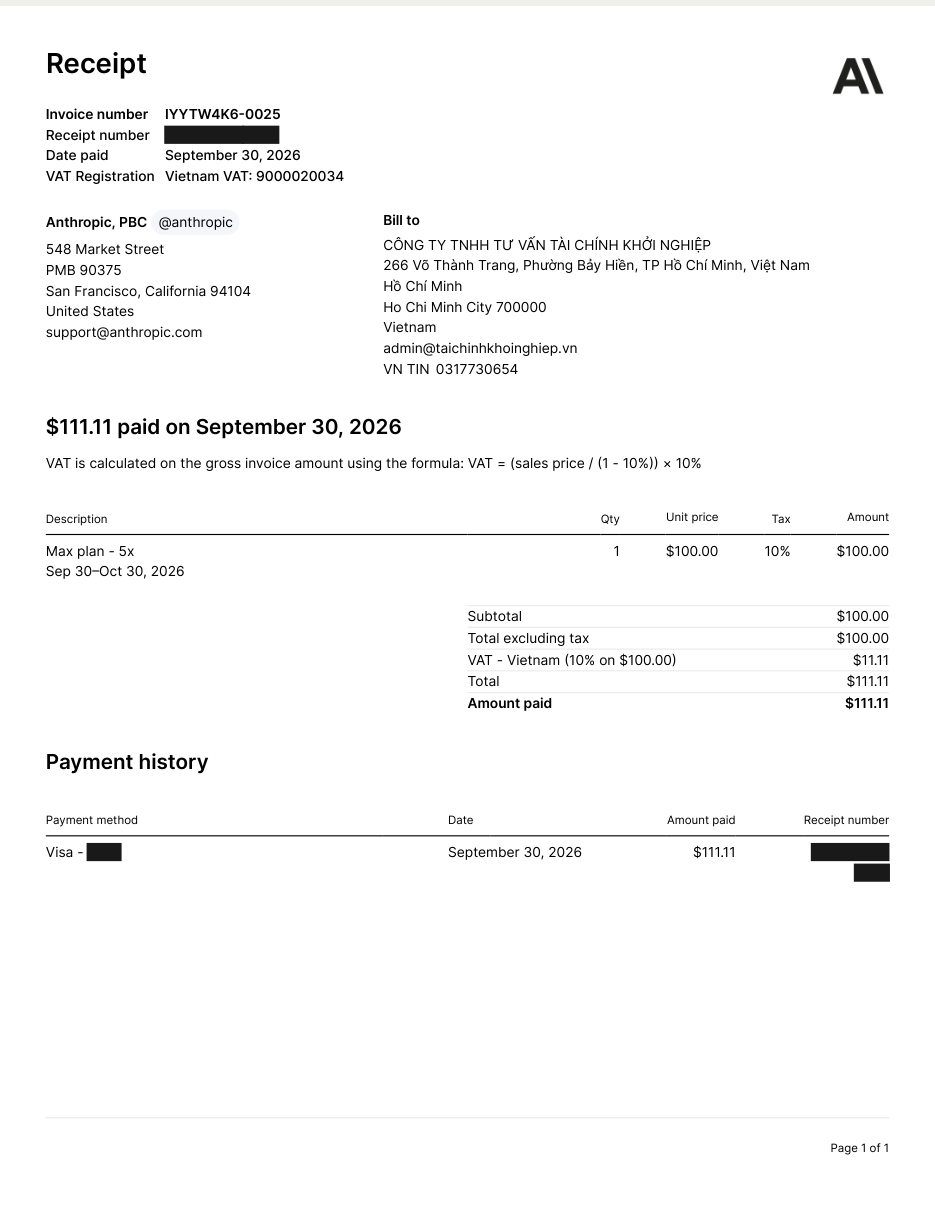
6.8.11. Chứng từ thật của Tài Chính Khởi Nghiệp: Claude (Anthropic), kỳ 30/09 đến 30/10/2026

Hãng gửi hai tệp trong cùng một thư: hoá đơn (Invoice) và biên nhận đã trả tiền (Receipt). Sếp lưu cả hai.
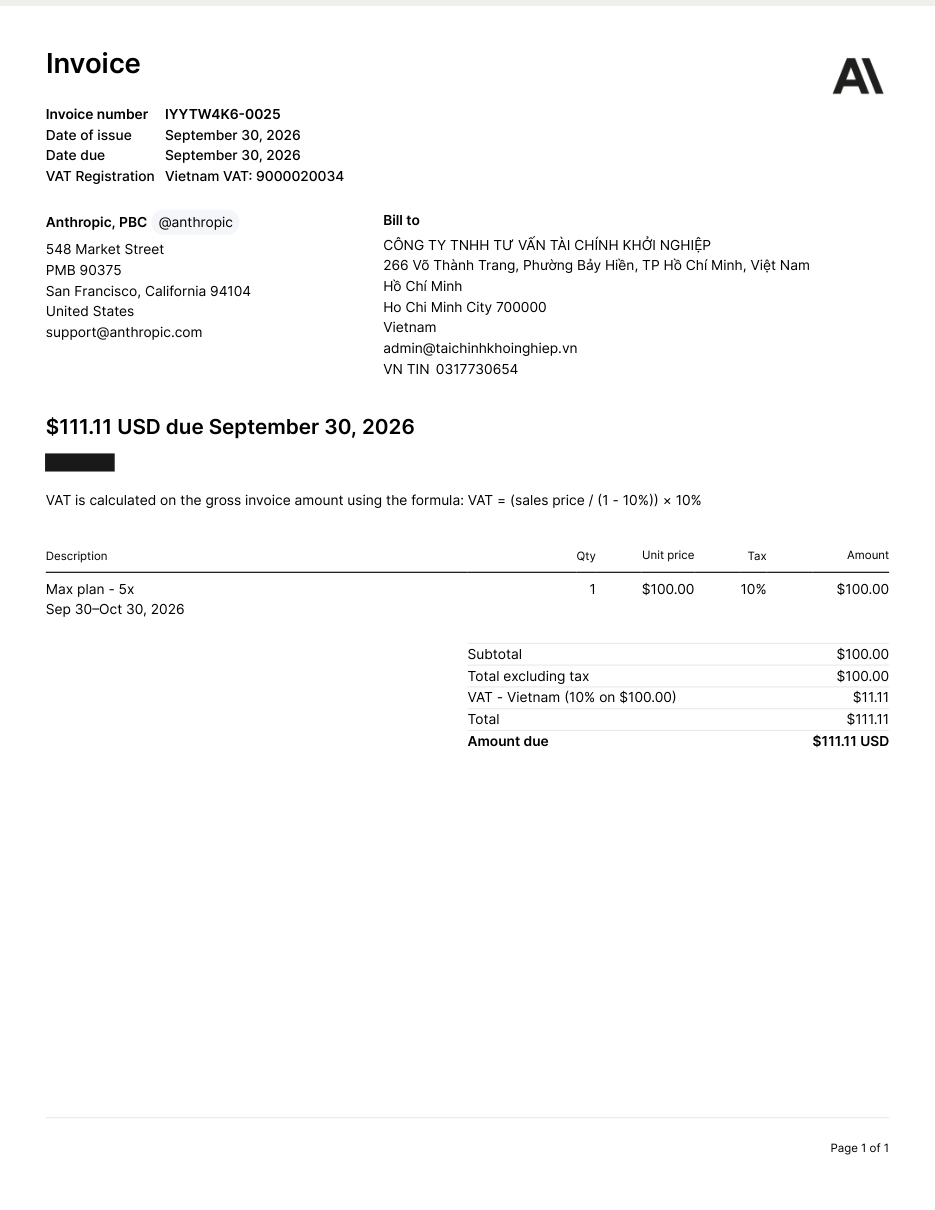
Hoá đơn (Invoice) Anthropic, PBC gửi Công ty TNHH Tư vấn Tài chính Khởi nghiệp
Hoá đơn (Invoice) Anthropic, PBC gửi Công ty TNHH Tư vấn Tài chính Khởi nghiệp. Đã che số thẻ, số biên nhận.
Biên nhận đã trả tiền (Receipt) cùng kỳ
Biên nhận đã trả tiền (Receipt) cùng kỳ. Đã che số thẻ, số biên nhận.

Bốn chỗ cần nhìn trên chứng từ này:

  1. 6.8.11.1. Dòng “VAT Registration — Vietnam VAT: 9000020034”: mã số thuế Việt Nam của hãng, khớp với cổng của Cục Thuế ở mục 6.8.8.
  2. 6.8.11.2. Khối “Bill to” (gửi cho): tên công ty, địa chỉ và “VN TIN 0317730654” (mã số thuế Việt Nam của bên mua). Thiếu dòng này thì vào phần cài đặt thanh toán của hãng khai bổ sung.
  3. 6.8.11.3. Dòng “VAT – Vietnam (10% on $100.00): $11.11”: hãng đã tự tính thuế giá trị gia tăng Việt Nam theo công thức in trên hoá đơn: thuế = giá ÷ (1 − 10%) × 10% = 100 ÷ 0,9 × 10% = 11,11 USD. Tức là hãng coi 100 USD là giá chưa thuế và quy ngược ra giá đã gồm thuế.
  4. 6.8.11.4. Phần “Payment history” (lịch sử trả tiền): phương thức (thẻ Visa), ngày, số tiền. Đây là chỗ khớp với sao kê thẻ của công ty.

6.8.11.5. Số nào trên chứng từ điền vào ô nào trên tờ khai (dành cho doanh nghiệp tính thuế giá trị gia tăng theo phương pháp khấu trừ, mục 6.8.1):

Chỗ lấy trên chứng từ Giá trị Điền vào
6.8.11.5.1. Bill to: tên công ty CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 1; tờ khai 01/NTNN ô [04]
6.8.11.5.2. Bill to: VN TIN 0317730654 Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 2. Ô [05] tờ khai 01/NTNN ghi mã số thuế nộp thay được cấp sau khi đăng ký, không ghi mã này
6.8.11.5.3. Bill to: địa chỉ 266 Võ Thành Trang, Phường Bảy Hiền, Thành phố Hồ Chí Minh Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 4a, 4b, 4c
6.8.11.5.4. Loại khấu trừ Mua dịch vụ của nhà cung cấp nước ngoài qua mạng Tờ khai đăng ký 04.1-ĐKT: đánh dấu ô thứ ba. Trường hợp này hồ sơ chỉ có tờ khai 04.1-ĐKT, không kèm bảng kê BK04.1-ĐKT (điểm b khoản 6 Điều 7 Thông tư 90/2026)
6.8.11.5.5. Anthropic, PBC · Max plan – 5x · Sep 30–Oct 30, 2026 Dịch vụ Claude, kỳ 30/09 đến 30/10/2026 Tờ khai 01/NTNN, Phần II, mục I “Nhà cung cấp nước ngoài”, cột (2) Nội dung
6.8.11.5.6. VAT Registration — Vietnam VAT 9000020034 Cột (3) Mã số thuế của nhà cung cấp nước ngoài
6.8.11.5.7. Invoice number, Date of issue IYYTW4K6-0025, 30/09/2026 Cột (4) Hợp đồng (số, ngày). Không có hợp đồng ký tay thì ghi số hoá đơn và ngày hoá đơn, lưu kèm điều khoản dịch vụ
6.8.11.5.8. Amount paid × tỷ giá ngân hàng ngày trừ tiền 111,11 USD × 26.300 = 2.922.193 đồng (tỷ giá giả định, thay bằng số trên sao kê thẻ) Cột (5) Số tiền thanh toán
6.8.11.5.9. Date paid 30/09/2026 Cột (6) Ngày thanh toán. Đây cũng là thời điểm khấu trừ (điểm a khoản 1 Điều 44 Nghị định 252/2026)

6.8.11.6. Tờ khai 01/NTNN, NCCNN Phần II điền sẵn từ chứng từ trên

Mẫu số: 01/NTNN, NCCNN
(Kèm theo Thông tư số 89/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)

CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM

Độc lập – Tự do – Hạnh phúc

—————————

TỜ KHAI THUẾ NHÀ THẦU NƯỚC NGOÀI; NHÀ CUNG CẤP NƯỚC NGOÀI

[01] Kỳ tính thuế: lần phát sinh ngày 30/09/2026  hoặc  tháng 09 năm 2026

[02] Lần đầu: x

[04] Tổ chức kinh doanh tại Việt Nam khấu trừ và nộp thay: CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP

[05] Mã số thuế: mã số thuế nộp thay đã được cấp

Đơn vị tiền: Đồng Việt Nam

II. Tổ chức kinh doanh tại Việt Nam khấu trừ và nộp thay cho nhà cung cấp nước ngoài

I. Nhà cung cấp nước ngoài

Kéo ngang để xem đủ 14 cột

STT Nội dung Mã số thuế của nhà cung cấp nước ngoài Hợp đồng (Số, ngày) Số tiền thanh toán Ngày thanh toán Doanh thu tính thuế giá trị gia tăng Tỷ lệ % thuế giá trị gia tăng Thuế giá trị gia tăng phải nộp (9)=(7)x(8) Doanh thu tính thuế thu nhập doanh nghiệp Tỷ lệ (%) thuế thu nhập doanh nghiệp Số thuế được miễn giảm theo Hiệp định Thuế thu nhập doanh nghiệp phải nộp (13)=(10)x(11)-(12) Tổng số thuế phải nộp ngân sách nhà nước (14)=(9)+(13)
(1) (2) (3) (4) (5) (6) (7) (8) (9) (10) (11) (12) (13) (14)
A Dịch vụ Claude Max — Anthropic, PBC 9000020034 IYYTW4K6-0025
30/09/2026
2.922.193 30/09/2026 2.922.193 5% 146.110 2.922.193 5% 0 146.110 292.220

Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.

NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ
Họ và tên: ………
Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Thành phố Hồ Chí Minh, ngày 12 tháng 10 năm 2026
NGƯỜI NỘP THUẾ hoặc
ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ

(Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử)
Người đại diện theo pháp luật

6.8.11.7. Hạn khai và nộp cho chứng từ này

  1. 6.8.11.7.1. Khai theo lần: trả tiền ngày 30/09/2026, đếm từ 01/10 là ngày thứ 1, ngày thứ 10 là 10/10/2026. Ngày đó là thứ Bảy nên dời sang thứ Hai 12/10/2026.
  2. 6.8.11.7.2. Khai theo tháng: gộp mọi lần trả trong tháng 09/2026, hạn ngày 20/10/2026 (thứ Ba).

Tỷ lệ 5% thuế giá trị gia tăng và 5% thuế thu nhập doanh nghiệp là tỷ lệ cho dịch vụ ở mục 7; Sếp đối chiếu lại cho loại dịch vụ của mình. Tỷ giá 26.300 là giả định để minh hoạ. Chứng từ này hãng đã tự thu 11,11 USD thuế giá trị gia tăng Việt Nam: nếu doanh nghiệp vẫn khấu trừ thay theo tờ khai trên thì thuế giá trị gia tăng bị nộp hai lần. Cách xử lý (đề nghị hãng thôi thu, hay hãng đã nộp thì bên mua không khấu trừ phần đó) tụi mình chưa thấy văn bản hướng dẫn riêng; Sếp hỏi cơ quan thuế quản lý bằng văn bản trước khi khai.

6.8.12. Hoá đơn Google Workspace tháng 09/2026:

Google Workspace: Đã có hoá đơn cho taichinhkhoinghiep.vn

Bên bán Google Asia Pacific Pte. Ltd., 70 Pasir Panjang Road, Singapore
Tên khách hàng trên hoá đơn CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP
Miền taichinhkhoinghiep.vn
Gói Google Workspace Business Standard
Số hoá đơn 56938•••••
Tệp kèm Hoá đơn PDF đính kèm thư, tự trừ tiền vào thẻ

Điểm đúng: tên trên hoá đơn là tên công ty, không phải tên cá nhân. Sếp vào admin.google.com, mục Thanh toán, Hồ sơ thanh toán để sửa tên và địa chỉ cho đúng giấy đăng ký doanh nghiệp trước kỳ hoá đơn kế tiếp.

6.8.13. Bộ hồ sơ cho mỗi kỳ trừ tiền của một hãng:

Tick Chứng từ
☐ 6.8.13.1. Hoá đơn hoặc biên nhận PDF của hãng, đúng tên công ty
☐ 6.8.13.2. Sao kê thẻ hoặc uỷ nhiệm chi của công ty khớp số tiền, ngày
☐ 6.8.13.3. Tỷ giá ngân hàng ngày trừ tiền
☐ 6.8.13.4. Doanh nghiệp phương pháp khấu trừ: tờ khai 01/NTNN, NCCNN Phần II và giấy nộp tiền thuế của kỳ đó
☐ 6.8.13.5. Điều khoản dịch vụ của hãng (bản lưu có ngày) và ảnh trang gói đang dùng

7. HOW MUCH — Tỷ lệ và ba ví dụ có số

Trả lời ngay: số thuế bằng doanh thu tính thuế × tỷ lệ %. Tỷ lệ tuỳ loại hoạt động:

Hoạt động giá trị gia tăng thu nhập doanh nghiệp
7.1. Dịch vụ thông thường (tư vấn, đào tạo, quản lý…) 5% 5%
7.2. Dịch vụ phần mềm Không chịu 5%
7.3. Cung cấp hàng hoá kèm dịch vụ tại Việt Nam 1% 1%
7.4. Xây dựng, lắp đặt bao thầu nguyên vật liệu; vận tải 3% 2%
7.5. Bản quyền — 10%
7.6. Lãi vay — 5%

Dòng tư vấn và phần mềm đã được đối chiếu có điều khoản (Phụ lục I Thông tư 69/2025; khoản 13 Điều 4 Nghị định 181/2025; khoản 3 Điều 12 Nghị định 320/2025). Các dòng còn lại lấy từ bản tóm tắt của hãng tư vấn, Sếp đối chiếu phụ lục Nghị định 320/2025 trước khi áp cho hợp đồng lớn. Hợp đồng nhiều phần mà không tách được giá thì áp tỷ lệ cao nhất cho cả hợp đồng.

Ví dụ 1. Hợp đồng ghi “giá đã gồm thuế” 100 triệu đồng, dịch vụ tư vấn. Doanh thu tính thuế là 100 triệu. Thuế giá trị gia tăng 5 triệu, thuế thu nhập doanh nghiệp 5 triệu. Bên Việt Nam giữ lại 10 triệu nộp thuế, chuyển cho nhà thầu 90 triệu. Đây là cách có lợi nhất cho bên Việt Nam.

Ví dụ 2. Hợp đồng ghi “nhà thầu nhận đủ” 100 triệu, dịch vụ phần mềm. Phần mềm không chịu giá trị gia tăng. Phải quy ngược doanh thu: 100.000.000 ÷ (1 − 5%) = 105.263.158 đồng. Thuế thu nhập doanh nghiệp là 5.263.158 đồng, bên Việt Nam tự bỏ thêm khoản này.

Ví dụ 3. Hợp đồng ghi “nhà thầu nhận đủ” 100 triệu, dịch vụ tư vấn (đúng ca chị Lan). Đây là chỗ hai cách hiểu đang cho ra hai số khác nhau, tụi mình đặt cạnh nhau để Sếp thấy:

Cách A — tính hai bước Cách B — tính một bước
7.7. Cách tính giá trị gia tăng: 100tr ÷ 0,95. thu nhập doanh nghiệp: (100tr + giá trị gia tăng) ÷ 0,95 100tr ÷ (1 − 5% − 5%)
7.8. Thuế giá trị gia tăng 5.263.158 5.555.556
7.9. Thuế thu nhập doanh nghiệp 5.540.166 5.555.556
7.10. Tổng thuế 10.803.324 11.111.112

Lệch nhau khoảng 300 nghìn trên mỗi 100 triệu. Gốc của chỗ lệch là Thông tư 20/2026 đã bỏ quy định cũ “doanh thu tính thu nhập doanh nghiệp không gồm giá trị gia tăng”, nhưng chưa có công văn nào hướng dẫn dứt điểm cách quy ngược. Với hợp đồng giá trị lớn, Sếp nên hỏi cơ quan thuế quản lý bằng văn bản trước khi chọn cách tính. Còn cách chắc ăn nhất là ghi ngay từ hợp đồng “giá đã gồm các loại thuế nhà thầu”, khi đó không cần quy ngược.

Nộp trễ thì tốn gì? Ngoài số thuế, Sếp chịu tiền chậm nộp tính theo số ngày trễ, và có thể bị phạt chậm nộp tờ khai theo Nghị định 310/2025/NĐ-CP. Mức tiền chậm nộp lâu nay là 0,03% mỗi ngày; tụi mình chưa đối chiếu được nguyên văn mức này trong Luật Quản lý thuế 108/2025 nên không đưa số cụ thể vào ví dụ.

8. Ba dòng phải khớp

  1. 8.1. Chủ thể: tên nhà thầu trên hợp đồng, trên tờ khai và trên lệnh chuyển tiền ra nước ngoài phải là một.
  2. 8.2. Nội dung: loại dịch vụ ghi trong hợp đồng phải khớp tỷ lệ đã khai. Ghi “phí quản lý” mà khai tỷ lệ phần mềm là lệch.
  3. 8.3. Dòng tiền: số tiền chuyển ra nước ngoài cộng số thuế đã nộp phải khớp giá trị hợp đồng theo đúng cách tính đã chọn.

9. Hạch toán

Chế độ kế toán đang áp dụng cho từng loại hình xem ở bài Chế độ kế toán nào đang áp dụng cho ai. Bút toán dưới đây theo hệ thống tài khoản quen thuộc của Thông tư 200/2014 và 133/2016; doanh nghiệp dùng Thông tư 99/2025 đối chiếu số hiệu tài khoản tương ứng.

Số liệu lấy theo ví dụ 1 ở mục 7: hợp đồng tư vấn 100.000.000 đồng, ghi “giá đã gồm thuế”. Thuế giá trị gia tăng nhà thầu 5% là 5.000.000; thuế thu nhập doanh nghiệp nhà thầu 5% là 5.000.000; nhà thầu thực nhận 90.000.000. Công ty tính thuế giá trị gia tăng theo phương pháp khấu trừ.

Chữ T cục bộ — từng bút toán

Cách đọc: kế toán quốc tế gọi Nợ là bên trái, Có là bên phải. Tài sản và chi phí tăng thì ghi Nợ, giảm thì ghi Có. Nợ phải trả, vốn và doanh thu thì ngược lại: tăng ghi Có, giảm ghi Nợ. Mỗi dòng dưới đây ghi rõ tên tài khoản và dòng đó làm tăng hay giảm cái gì.

Bút toán (1): nhận dịch vụ, ghi nhận công nợ phải trả nhà thầu

Nợ 642 Chi phí quản lý doanh nghiệp : 95.000.000 đồng
Tăng chi phí: công ty đã dùng dịch vụ tư vấn, ghi nhận phần chi phí thật (giá hợp đồng trừ thuế giá trị gia tăng).
Nợ 1331 Thuế giá trị gia tăng được khấu trừ : 5.000.000 đồng
Tăng tài sản: khoản thuế công ty được trừ lại trên tờ khai thuế giá trị gia tăng của mình.
Có 331 Phải trả người bán (nhà thầu ABC Consulting) : 100.000.000 đồng
Tăng nợ phải trả: công ty đang nợ nhà thầu toàn bộ giá hợp đồng.
642
Chi phí quản lý
Nợ
(1)95.000.000
Có


1331
Thuế giá trị gia tăng được khấu trừ
Nợ
(1)5.000.000
Có


331
Phải trả nhà thầu
Nợ


Có
(1)100.000.000

Phần thuế giá trị gia tăng nhà thầu tách khỏi chi phí vì công ty được khấu trừ, căn cứ là chứng từ nộp thuế ở bút toán (3).

Bút toán (2): giữ lại thuế để nộp thay nhà thầu

Nợ 331 Phải trả người bán (nhà thầu ABC Consulting) : 10.000.000 đồng
Giảm nợ phải trả nhà thầu: phần thuế này công ty giữ lại, không trả cho nhà thầu.
Có 3331 Thuế giá trị gia tăng phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng
Tăng nợ phải trả nhà nước: thuế giá trị gia tăng công ty nộp thay nhà thầu.
Có 3334 Thuế thu nhập doanh nghiệp phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng
Tăng nợ phải trả nhà nước: thuế thu nhập doanh nghiệp công ty nộp thay nhà thầu.
331
Phải trả nhà thầu
Nợ
(2)10.000.000
Có


3331
Thuế giá trị gia tăng phải nộp
Nợ


Có
(2)5.000.000
3334
Thuế thu nhập doanh nghiệp phải nộp
Nợ


Có
(2)5.000.000

Bút toán (3): nộp thuế nhà thầu vào ngân sách nhà nước

Nợ 3331 Thuế giá trị gia tăng phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng
Giảm nợ phải trả nhà nước: đã nộp xong thuế giá trị gia tăng nhà thầu.
Nợ 3334 Thuế thu nhập doanh nghiệp phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng
Giảm nợ phải trả nhà nước: đã nộp xong thuế thu nhập doanh nghiệp nhà thầu.
Có 112 Tiền gửi ngân hàng : 10.000.000 đồng
Giảm tài sản: tiền ra khỏi tài khoản ngân hàng để nộp thuế.
3331
Nợ
(3)5.000.000
Có


3334
Nợ
(3)5.000.000
Có


112
Tiền gửi ngân hàng
Nợ


Có
(3)10.000.000

Bút toán (4): chuyển tiền cho nhà thầu phần thực nhận

Nợ 331 Phải trả người bán (nhà thầu ABC Consulting) : 90.000.000 đồng
Giảm nợ phải trả: đã trả hết phần nhà thầu thực nhận, công nợ về 0.
Có 112 Tiền gửi ngân hàng : 90.000.000 đồng
Giảm tài sản: tiền chuyển ra nước ngoài cho nhà thầu.
331
Nợ
(4)90.000.000
Có


112
Nợ


Có
(4)90.000.000

Chữ T tổng thể — cả bức tranh

642
Chi phí quản lý
Nợ
(1)95.000.000
Có


Số dư nợ: 95.000.000
1331
Thuế giá trị gia tăng được khấu trừ
Nợ
(1)5.000.000
Có


Số dư nợ: 5.000.000
331
Phải trả nhà thầu
Nợ
(2)10.000.000
(4)90.000.000
Có
(1)100.000.000
Số dư: 0
3331
Thuế giá trị gia tăng nhà thầu
Nợ
(3)5.000.000
Có
(2)5.000.000
Số dư: 0
3334
Thuế thu nhập doanh nghiệp nhà thầu
Nợ
(3)5.000.000
Có
(2)5.000.000
Số dư: 0
112
Tiền gửi ngân hàng
Nợ


Có
(3)10.000.000
(4)90.000.000
Số dư có: 100.000.000

Đọc bức tranh tổng:

  1. 9.1. Tiền ra khỏi ngân hàng đúng bằng giá hợp đồng: 100.000.000.
  2. 9.2. Công nợ nhà thầu và hai khoản thuế phải nộp đều về số dư 0, nghĩa là đã trả đủ, nộp đủ.
  3. 9.3. Chi phí được trừ là 95.000.000, còn 5.000.000 thuế giá trị gia tăng nằm ở 1331 để khấu trừ trên tờ khai thuế giá trị gia tăng của công ty.
  4. 9.4. Thuế thu nhập doanh nghiệp nhà thầu 5.000.000 đã nằm trong 95.000.000 chi phí, vì hợp đồng ghi giá đã gồm thuế.

Nếu hợp đồng ghi “nhà thầu nhận đủ”: doanh thu tính thuế phải quy ngược (xem ví dụ 3 mục 7). Phần thuế công ty gánh thêm cộng vào chi phí ở bút toán (1) chứ không trừ vào tiền trả nhà thầu. Phần thuế thu nhập doanh nghiệp gánh thêm này được trừ khi tính thuế của công ty, vì hợp đồng đã thoả thuận nhà thầu nhận không gồm thuế (xem mục 6.7).

10. Năm lỗi hay gặp

  1. 10.1. Nghĩ nhà thầu phải tự lo thuế: sai với đa số trường hợp, người khai thay là bên Việt Nam.
  2. 10.2. Dùng mã số thuế công ty để khai thay: phải có mã số thuế nộp thay riêng (mẫu 04.1-ĐKT).
  3. 10.3. Tính giá trị gia tăng cho phần mềm: phần mềm không chịu giá trị gia tăng, khai thừa là mất tiền oan.
  4. 10.4. Hợp đồng không ghi rõ giá gồm thuế hay chưa: tới lúc tính thuế mới cãi nhau với nhà thầu, và thường bên Việt Nam chịu thiệt.
  5. 10.5. Vẫn làm theo Thông tư 103/2014: văn bản này hết hiệu lực từ 01/07/2026, cách tính thu nhập doanh nghiệp đã đổi.

11. Việc cần làm ngay trong tuần này

Tick Việc
☐ 11.1. Lọc sao kê ngân hàng 6 tháng qua, tìm mọi khoản chuyển tiền ra nước ngoài
☐ 11.2. Với mỗi khoản, đối chiếu bảng mục 2: thuộc diện hay không
☐ 11.3. Kiểm công ty đã có mã số thuế nộp thay chưa; chưa có thì làm mẫu 04.1-ĐKT
☐ 11.4. Khoản nào thuộc diện mà chưa khai: tính lại theo mục 7, khai bổ sung sớm để giảm tiền chậm nộp
☐ 11.5. Hợp đồng sắp ký với bên nước ngoài: thêm câu “giá đã bao gồm các loại thuế nhà thầu theo pháp luật Việt Nam”

Ký trước khi đọc kỹ dòng thuế thì nhà thầu cầm đủ tiền, còn mình cầm thêm khoản thuế.

Hai bài làm theo từng bước, có tờ khai điền sẵn:

  1. Đăng ký thuế nhà thầu: mẫu 04.1-ĐKT điền sẵn.
  2. Khai thuế nhà thầu theo lần và theo tháng: tờ khai 01/NTNN điền sẵn.

Đọc thêm:

  1. ví dụ chi tiết hợp đồng dịch vụ phần mềm.
  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, gửi hợp đồng nước ngoài lên cho tụi mình soát.
  • Sếp đang có hợp đồng với bên nước ngoài, chưa chắc dòng thuế ghi đúng chưa? Gửi tụi mình coi trước khi ký, hoặc hẹn một buổi tại trang hẹn gặp tư vấn. Coi trước khi ký thì sửa được. Coi lúc bị kiểm tra thì chỉ còn tiền chậm nộp.

Miễn trừ trách nhiệm: Bài viết nhằm mục đích cung cấp thông tin tham khảo chung, không thay thế cho tư vấn pháp lý hoặc thuế cụ thể cho từng trường hợp. Tài Chính Khởi Nghiệp không chịu trách nhiệm với các quyết định dựa hoàn toàn vào nội dung bài viết mà chưa được tư vấn trực tiếp. Thông tin cập nhật tới ngày 11/10/2026, văn bản pháp luật có thể thay đổi sau thời điểm này.

#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #thuenhathau #nhathaunuocngoai


Nghị định 253/2026 — 5 thay đổi thuế thu nhập cá nhân ảnh hưởng bảng lương

Tình huống giả định: công ty vừa tăng phụ cấp ăn trưa cho 40 nhân viên lên 1,2 triệu đồng/tháng. Kế toán vẫn khấu trừ thuế thu nhập cá nhân trên toàn bộ khoản này như mọi tháng trước. Mỗi người bị trừ thêm gần trăm nghìn đồng một cách oan uổng, nhân lên cả công ty là con số không nhỏ mỗi tháng. Không ai để ý rằng từ 01/07/2026, tiền ăn trưa trả bằng tiền không tính thuế trong mức 1,2 triệu đồng/người/tháng.

1. Căn cứ pháp lý đang áp dụng

  1. 1.1. Nghị định 253/2026/NĐ-CP do Chính phủ ban hành ngày 30/06/2026, hiệu lực từ 01/07/2026, hướng dẫn chi tiết Luật Thuế thu nhập cá nhân số 109/2025/QH15 (sửa đổi bởi Luật 09/2026/QH16). Phần tiền lương áp dụng từ kỳ tính thuế 2026. Thông tư hướng dẫn đi kèm tụi mình chưa đối chiếu được toàn văn, nên bài này chỉ dẫn Nghị định (mức C cho mọi thông tin về thông tư).

Trạng thái hiệu lực tra ngày 22/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.

2. Vì sao đợt sửa này rộng hơn những lần trước

2.1. Luật Thuế thu nhập cá nhân cũ (ban hành 2007, sửa nhiều lần) được xây dựng khi cơ cấu thu nhập của người lao động đơn giản. Chủ yếu lương cứng cộng vài khoản phụ cấp cố định. Hai thập kỷ sau, cách trả thu nhập đã khác hẳn.
Nay có cổ phiếu thưởng, ESOP, bảo hiểm nhân thọ do công ty mua, làm việc từ xa kèm hỗ trợ nhà ở, thưởng theo KPI bằng nhiều hình thức. Luật cũ không theo kịp, mỗi loại thu nhập mới phát sinh lại phải chờ công văn hướng dẫn riêng lẻ, gây lúng túng cho cả doanh nghiệp lẫn cơ quan thuế.

2.2. Nghị định 253/2026 gom lại thành một lần sửa lớn. Nó nới một số khoản không tính thuế (ăn trưa, làm thêm giờ) và thêm giảm trừ khám chữa bệnh, học phí cho người tự chi. Doanh nghiệp cần đọc kỹ cả điều kiện đi kèm từng khoản.

3. Năm điểm thay đổi ảnh hưởng trực tiếp tới bảng lương: kèm ví dụ bằng số

  1. 3.1. Phụ cấp ăn giữa ca miễn thuế tăng lên 1,2 triệu đồng/người/tháng. Mức cũ thấp hơn đáng kể. Một công ty 40 người trả đúng mức trần mới, nếu trước đây vẫn tính thuế trên phần chênh lệch thì nay toàn bộ 1,2 triệu đồng/người được miễn, không phải cộng vào thu nhập chịu thuế nữa. Tính nhanh: với 40 nhân viên, riêng khoản phụ cấp ăn trưa mỗi tháng công ty không còn phải khấu trừ thêm thuế thu nhập cá nhân trên khoản này cho toàn bộ nhân sự.
  2. 3.2. Ba khoản hay hiểu sai, đọc lại theo nguyên văn Nghị định 253/2026:
    3.2.1. Tiền làm thêm giờ, làm đêm đúng luật lao động được miễn thuế cả khoản, từ kỳ tính thuế 2026 (khoản 8 Điều 4 Luật 109/2025, Điều 26 Nghị định 253/2026). Luật cũ chỉ miễn phần trả cao hơn giờ làm ngày thường. Ví dụ: tiền làm thêm 2 triệu đồng/tháng thì cả 2 triệu không tính thuế, nhưng phải có bảng kê giờ làm thêm.
    3.2.2. Nhà ở: chỉ nhà công ty tự xây cho người lao động ở mới không tính thuế. Tiền thuê nhà công ty trả thay vẫn tính vào thu nhập theo số thực trả, tối đa 15% tổng thu nhập chịu thuế khác (điểm h khoản 2 Điều 8). Đưa tiền mặt hỗ trợ nhà thì tính toàn bộ.
    3.2.3. Bảo hiểm hưu trí bổ sung, hưu trí tự nguyện, nhân thọ do công ty đóng: tính vào thu nhập (điểm e khoản 2 Điều 8). Sau đó được trừ tối đa 03 triệu đồng/tháng khi tính thu nhập tính thuế (điểm a khoản 2 Điều 46). Đây là khoản được trừ, không phải khoản miễn.
  3. 3.3. Nhân sự công nghệ cao được miễn thuế 5 năm. Áp dụng cho người làm trong lĩnh vực công nghệ số, công nghệ cao, công nghệ chiến lược. Đây là chính sách thu hút nhân tài, đi kèm tinh thần Luật Công nghệ cao 133/2025/QH15 (hiệu lực cùng giai đoạn). Doanh nghiệp phần mềm, bán dẫn, AI nên rà lại danh sách nhân sự đủ điều kiện để không bỏ lỡ quyền lợi cho người lao động.
  4. 3.4. Thêm khoản giảm trừ mới: người lao động tự chi khám chữa bệnh trong danh mục bảo hiểm y tế được trừ tới 23 triệu đồng/năm, học phí tới 24 triệu đồng/năm, cho bản thân và người phụ thuộc. Cần hoá đơn ghi tên người nộp thuế hoặc người phụ thuộc (khoản 2, 3 Điều 49 Nghị định 253/2026). Khoản công ty đã trả thay thì không trừ lần nữa.
  5. 3.5. Người phụ thuộc: giảm trừ mỗi người 6,2 triệu đồng/tháng (khoản 1 Điều 10 Luật 109/2025). Mức thu nhập tối đa để vẫn được tính người phụ thuộc do Bộ trưởng Bộ Tài chính quy định (Điều 47 Nghị định 253/2026); Nghị định không ghi con số. Tụi mình chưa đối chiếu được văn bản của Bộ nên không nêu số.

4. Thay đổi riêng cho cổ phiếu thưởng, ESOP, bảo hiểm nhân thọ

4.1. Thuế trên cổ phiếu thưởng và ESOP chỉ phát sinh khi chuyển nhượng cổ phiếu, không tính ngay lúc được cấp như một số cách hiểu trước đây. Căn cứ tính theo giá trị sổ sách hoặc giá thị trường tại thời điểm phát hành. Điều này có lợi cho người lao động: không phải gồng thuế ngay khi nhận cổ phiếu (lúc chưa có tiền mặt trong tay), mà chỉ nộp khi thực sự bán ra có tiền thật.

4.2. Phí bảo hiểm nhân thọ có tích luỹ phí, mua của doanh nghiệp bảo hiểm thành lập tại Việt Nam, chưa tính thuế lúc công ty đóng (điểm b khoản 3 Điều 50 Nghị định 253/2026; không gồm hưu trí bổ sung, hưu trí tự nguyện). Thay vào đó, công ty bảo hiểm khấu trừ 10% trên phần tích luỹ khi hợp đồng đáo hạn. Cách làm mới giống với logic của cổ phiếu thưởng: dời thời điểm nộp thuế về lúc người lao động thực sự nhận được tiền, thay vì tính ngay từ lúc công ty chi trả hộ.

5. Việc cần làm ngay trong tuần này

  1. Rà lại bảng lương: phụ cấp ăn trưa (không tính tới 1,2 triệu đồng), tiền làm thêm giờ (miễn cả khoản) đã tính đúng chưa. Nếu vẫn đang khấu trừ theo mức cũ, hoàn lại cho nhân viên các tháng đã tính dư.
  2. Với nhân sự công nghệ cao, kiểm tra điều kiện có đủ hưởng miễn thuế 5 năm không, lập danh sách gửi bộ phận nhân sự.
  3. Kiểm hồ sơ người phụ thuộc (giấy khai sinh, giấy xác nhận không có khả năng lao động nếu có), tránh bị loại giảm trừ khi quyết toán cuối năm.
  4. Nếu công ty có chương trình ESOP hoặc mua bảo hiểm nhân thọ cho nhân viên, thông báo lại cho người lao động biết thời điểm chịu thuế đã dời, tránh hiểu nhầm bị tính thuế hai lần.

Bảng tra đủ 24 khoản. Khoản nào chịu thuế, đóng bảo hiểm, được trừ chi phí, kèm bản PDF và Excel: xem bài Checklist 2026: lương, phụ cấp, thưởng, phúc lợi.

Bước tiếp, nhắn tụi mình. Sếp gửi bảng lương hiện tại, tụi mình soát giúp các khoản phụ cấp đã áp đúng diện miễn thuế mới chưa, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#thuetncn
#luong


Hoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người mua

Tình huống điển hình: kế toán xuất hoá đơn ghi nhầm mã số thuế người mua, cả hai bên chưa kê khai thuế kỳ đó. Định lập Mẫu 04/SS-HĐĐT thông báo sai sót cho xong — tới khi tra lại mới biết: sai mã số thuế không thuộc nhóm chỉ cần thông báo, mà bắt buộc phải lập hoá đơn thay thế hoặc điều chỉnh. Gửi nhầm loại mẫu, hoá đơn gốc vẫn “treo” trên hệ thống cơ quan thuế như chưa từng được xử lý.

1. Vì sao sai mã số thuế KHÔNG được xử lý bằng thông báo đơn thuần

1.1. Không phải lỗi hoá đơn nào cũng xử lý giống nhau. Pháp luật chia rõ hai nhóm: lỗi chỉ ảnh hưởng trình bày (ví dụ gõ sai một chữ trong tên công ty nhưng mã số thuế vẫn đúng) thì chỉ cần thông báo; còn lỗi ảnh hưởng tới nội dung xác định giao dịch — trong đó có mã số thuế — thì bắt buộc phải làm lại chứng từ bằng cách điều chỉnh hoặc thay thế. Lý do: mã số thuế là thứ cơ quan thuế dùng để xác định ai mua, ai được khấu trừ thuế — sai mã này mà chỉ “thông báo cho biết” thì hồ sơ kê khai của cả hai bên vẫn sai.

1.2. Căn cứ: Thông tư 91/2026/TT-BTC (hướng dẫn Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026) — Điều 10 khoản 1 điểm b: hoá đơn sai mã số thuế, số tiền, thuế suất, tiền thuế, hoặc tên hàng hoá thì người bán lập hoá đơn điều chỉnh hoặc thay thế (được chọn một trong hai). Mẫu 04/SS-HĐĐT theo điểm a cùng điều chỉ dùng khi lỗi không thuộc nhóm trên (ví dụ sai chính tả tên, địa chỉ mà mã số thuế vẫn đúng).

Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.

2. Điều kiện và thủ tục trước khi lập hoá đơn thay thế

  1. 2.1. Hai bên chưa kê khai thuế đối với hoá đơn gốc. Nếu đã kê khai, vẫn dùng được điều chỉnh/thay thế nhưng phải xử lý thêm phần đã kê khai sai của kỳ trước.
  2. 2.2. Văn bản thoả thuận — bước hay bị bỏ sót nhất. Nếu người mua là tổ chức, hộ kinh doanh, cá nhân kinh doanh, Điều 9 Thông tư 91/2026 bắt buộc có văn bản thoả thuận giữa hai bên, ghi rõ nội dung sai, trước khi lập hoá đơn điều chỉnh/thay thế — người bán giữ văn bản này để xuất trình khi cần. Người mua là cá nhân thì chỉ cần thông báo, không bắt buộc văn bản.

3. Các bước lập hoá đơn thay thế — đúng thứ tự

Bước Việc làm
3.1 Người mua là tổ chức: lập văn bản thoả thuận ghi rõ sai ở mã số thuế nào, hoá đơn gốc số mấy. Người mua là cá nhân: chỉ cần thông báo.
3.2 Lập hoá đơn mới, ghi dòng “Thay thế cho hoá đơn số … ký hiệu … ngày …”, ghi đúng mã số thuế người mua
3.3 Gửi hoá đơn thay thế cho người mua (hoặc cơ quan thuế cấp mã trước, nếu là hoá đơn có mã), lưu cả văn bản thoả thuận và hai hoá đơn để đối chiếu sau này

4. Mẫu dòng ghi chú trên hoá đơn thay thế

HOÁ ĐƠN THAY THẾ
Ký hiệu: C25TYY  ·  Số: 0003217
Thay thế cho hoá đơn số 0003102, ký hiệu C25TYY, ngày 22/09/2026, do ghi sai mã số thuế người mua
Người mua: Công ty TNHH ABC — mã số thuế: 0312XXXXXX (đã sửa đúng, hoá đơn gốc ghi nhầm số cuối)
Kèm theo: Văn bản thoả thuận điều chỉnh/thay thế hoá đơn số …, ngày … (bắt buộc nếu bên mua là tổ chức)

5. Ba lỗi hay gặp

  1. Lập Mẫu 04/SS-HĐĐT cho lỗi sai mã số thuế — sai loại thủ tục, vì mã số thuế thuộc nhóm bắt buộc điều chỉnh/thay thế, không phải chỉ thông báo.
  2. Quên lập văn bản thoả thuận khi người mua là tổ chức — hoá đơn thay thế dễ bị coi là đơn phương, thiếu căn cứ khi thanh tra.
  3. Không ghi rõ số, ký hiệu, ngày hoá đơn gốc trên hoá đơn thay thế — khó đối chiếu khi thanh tra.

6. Việc cần làm ngay trong tuần này

  1. Rà các hoá đơn mới lập trong tháng, đối chiếu mã số thuế người mua trước khi hai bên kê khai.
  2. Phát hiện sai mã số thuế thì chuẩn bị văn bản thoả thuận (nếu bên mua là tổ chức) rồi lập hoá đơn thay thế — đừng lập 04/SS-HĐĐT.

Đọc thêm. Phân biệt đầy đủ giữa hoá đơn điều chỉnh, thay thế và thông báo 04/SS theo từng loại lỗi — xem bài Hoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnh.

  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại các hoá đơn đã lập để kiểm tra có sai mã số thuế chỗ nào chưa xử lý đúng không.

Nhắn tụi mình. Sếp có hoá đơn lỡ sai chưa biết xử lý sao, gửi tụi mình coi cùng, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#hoadondientu


Ba rủi ro thật của bảng tính lương Excel — khi nào nên đổi phần mềm

Tình huống điển hình: một tiệm có 12 nhân viên, bảng lương làm bằng Excel, công thức copy từ tháng trước. Một tháng đổi mức lương tối thiểu vùng, quên sửa công thức bảo hiểm xã hội — trích thiếu ba tháng liền, tới lúc cơ quan bảo hiểm xã hội đối chiếu mới phát hiện, phải truy đóng và bị tính lãi chậm nộp.

1 dòng
công thức sai, copy xuống 12 dòng nhân viên, nhân với 3 tháng chưa phát hiện — là đủ để phát sinh một khoản truy đóng bảo hiểm xã hội kèm lãi chậm nộp, chỉ vì quên sửa một ô tính.

Nhớ một câu: Excel không sai — người quên sửa công thức mới sai. Nhưng Excel cũng không tự nhắc mình quên, đó là chỗ khác với phần mềm chuyên dụng.

1. Ba rủi ro thật của bảng lương Excel

  1. 1.1. Công thức copy qua nhiều tháng, chỉ cần một dòng sai là sai lan sang tất cả nhân viên phía dưới.
  2. 1.2. Không tự cập nhật khi lương tối thiểu vùng, mức trần bảo hiểm xã hội, biểu thuế thu nhập cá nhân đổi — phải nhớ sửa tay từng năm.
  3. 1.3. Không có dấu vết ai sửa, sửa lúc nào — khi cơ quan bảo hiểm xã hội/thuế hỏi lại tháng cũ, khó chứng minh số liệu đúng ngay từ đầu.

2. Khi nào Excel vẫn ổn, khi nào nên đổi

Quy mô Excel còn ổn không
2.1. Dưới 5 lao động, lương cố định, ít biến động Tạm ổn, nhưng vẫn nên có người soát chéo mỗi tháng
2.2. Trên 10 lao động, có tăng ca, phụ cấp, nhiều mức lương khác nhau Rủi ro tăng nhanh — nên cân nhắc phần mềm chấm công – tính lương có kết nối bảo hiểm xã hội

3. Ba việc làm ngay để giảm rủi ro dù vẫn dùng Excel

  1. 3.1. Khoá công thức các ô tính bảo hiểm xã hội, thuế thu nhập cá nhân — chỉ mở khi cần sửa, tránh gõ đè nhầm.
  2. 3.2. Đầu mỗi năm, đối chiếu lại mức lương tối thiểu vùng và mức trần đóng bảo hiểm xã hội mới trước khi chạy lương tháng 1.
  3. 3.3. Lưu lại bản Excel mỗi tháng thành một tệp riêng (không ghi đè lên tháng cũ) để có dấu vết khi cần đối chiếu.

4. Việc cần làm ngay trong tuần này

  1. Kiểm tra lại công thức bảo hiểm xã hội, thuế thu nhập cá nhân trong bảng lương tháng hiện tại còn đúng mức mới nhất không.
  2. Sao lưu bảng lương 3 tháng gần nhất thành file riêng, đặt tên theo tháng.
  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại hồ sơ lương và bảo hiểm xã hội của nhân viên.

Nhắn tụi mình. Sếp gửi bảng lương hiện tại, tụi mình soát giúp công thức có đang tính đúng mức mới nhất không, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van để coi có cần chuyển sang hệ thống tính lương tự động.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#luongbhxh


Thuế TNDN tạm tính theo quý — ngưỡng 80% và cách tính nhanh

Tình huống điển hình: quý 3 công ty lãi nhiều hơn dự kiến, kế toán vẫn tạm nộp thuế thu nhập doanh nghiệp theo số ước tính đầu năm — thấp hơn thực tế. Tới lúc quyết toán năm mới biết đã nộp thiếu, bị tính thêm tiền chậm nộp trên phần chênh lệch.

1. Căn cứ pháp lý đang áp dụng

  1. 1.1. Khoản 3 Điều 1 Nghị định 91/2022/NĐ-CP sửa đổi, bổ sung Nghị định 126/2020/NĐ-CP — quy định ngưỡng tạm nộp thuế thu nhập doanh nghiệp 4 quý.

Trạng thái hiệu lực tra ngày 30/09/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác — riêng phần này chưa có tín hiệu bị thay bởi Nghị định 254/2026/NĐ-CP (nghị định đó chỉ về hoá đơn, chứng từ, không phải kê khai thuế thu nhập doanh nghiệp).

2. Nguyên tắc tạm nộp theo quý

2.1. Doanh nghiệp tự xác định số thuế thu nhập doanh nghiệp tạm nộp từng quý dựa trên kết quả kinh doanh thực tế của quý đó (không phải ước tính đầu năm cố định).

2.2. Tổng số thuế đã tạm nộp của 4 quý không được thấp hơn 80% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm — nếu thấp hơn, phần chênh lệch phải nộp tiền chậm nộp 0,03%/ngày, tính từ ngày kế tiếp hạn nộp thuế quý 4 đến ngày liền kề trước ngày nộp đủ số còn thiếu.

Mốc 80% là mốc quan trọng nhất — nhiều doanh nghiệp chỉ nhớ “tạm nộp cho có” mà quên đối chiếu ngưỡng này.

3. Cách tính nhanh mỗi quý

Bước Việc làm
3.1 Ước tính lợi nhuận chịu thuế luỹ kế từ đầu năm tới hết quý hiện tại
3.2 Tính thuế thu nhập doanh nghiệp tạm phải nộp luỹ kế = lợi nhuận chịu thuế luỹ kế × thuế suất
3.3 Số phải nộp quý này = số tạm nộp luỹ kế − số đã tạm nộp các quý trước

4. Ba lỗi hay gặp

  1. Giữ nguyên số tạm nộp ước tính từ đầu năm, không cập nhật theo kết quả kinh doanh thực tế từng quý.
  2. Không kiểm tra lại tổng 4 quý có đạt 80% số quyết toán năm hay chưa trước ngày hết hạn nộp quý 4.
  3. Quý lỗ vẫn nộp thuế theo thói quen của quý trước, hoặc quý lãi đột biến quên điều chỉnh tăng.

5. Việc cần làm ngay trong tuần này

  1. Ước lại lợi nhuận luỹ kế tới hết quý gần nhất, so với số đã tạm nộp.
  2. Nếu đang thấp hơn 80% dự kiến quyết toán năm, chủ động nộp thêm ở quý 4 để tránh tiền chậm nộp.

Bước tiếp — nhắn tụi mình. Sếp gửi số liệu kinh doanh luỹ kế, tụi mình tính giúp xem đã tạm nộp đủ ngưỡng 80% chưa, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm, CHƯA kiểm chứng đầy đủ văn bản bản mới nhất. Không thay thế tư vấn pháp lý chính thức.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#thuetndn


Nghị định 252/2026 hướng dẫn Luật Quản lý thuế mới — mốc nộp, tạm hoãn xuất cảnh

Tình huống điển hình: một công ty chuyển văn phòng nhưng chưa kịp cập nhật đăng ký kinh doanh, lại đang nợ thuế hơn 600 triệu đồng do một giai đoạn kinh doanh khó khăn. Giám đốc có vé máy bay công tác Singapore trong hai tuần tới — và nghe tin đồn “nợ thuế là bị chặn xuất cảnh”, không biết có đúng không, bị chặn thì làm sao gỡ kịp trước chuyến đi.

1. Căn cứ pháp lý đang áp dụng

  1. 1.1. Nghị định 252/2026/NĐ-CP — Chính phủ ban hành 30/06/2026, hiệu lực từ 01/07/2026, hướng dẫn chi tiết Luật Quản lý thuế số 108/2025/QH15.

Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.

2. Vì sao Nghị định này ra đời — và nó khác gì quy định cũ

2.1. Luật Quản lý thuế 108/2025/QH15 (hiệu lực từ 01/07/2026) thay cho Luật Quản lý thuế 38/2019/QH14 đã dùng tám năm — nhưng luật chỉ đặt khung chung, còn hàng loạt mốc thời gian, ngưỡng tiền cụ thể phải chờ nghị định hướng dẫn mới áp dụng được. Nghị định 252/2026 chính là văn bản lấp khoảng trống đó, và điểm đáng chú ý nhất với doanh nghiệp nhỏ nằm ở cơ chế tạm hoãn xuất cảnh vì nợ thuế — lần đầu tiên được quy định rõ bằng một mức tiền cụ thể, thay vì để tuỳ nghi như trước.

2.2. Trước đây, quy định về tạm hoãn xuất cảnh khá chung chung — bất kỳ khoản nợ thuế nào, dù vài triệu đồng tiền phạt chậm nộp, về lý thuyết cũng có thể là căn cứ để cơ quan thuế đề nghị tạm hoãn. Thực tế từng có trường hợp chủ doanh nghiệp nhỏ bị chặn ở sân bay vì khoản nợ không tương xứng với việc cấm xuất cảnh, gây tranh cãi trong dư luận và báo chí. Nghị định 252/2026 đặt hẳn một ngưỡng tiền để tách bạch rõ ràng.

Nhớ một câu: nợ thuế không tự động đồng nghĩa bị chặn ở sân bay — chỉ khi nợ vượt một mức cụ thể VÀ không còn hoạt động đúng địa chỉ đăng ký. Biết đúng con số, biết sớm, là tránh được cả chuyến đi lẫn khoản phạt.

500tr / 50tr
Ngưỡng nợ thuế để xét tạm hoãn xuất cảnh: dưới 500 triệu đồng (doanh nghiệp) hoặc dưới 50 triệu đồng (cá nhân) — kèm điều kiện không còn hoạt động tại địa chỉ đã đăng ký kinh doanh.

3. Bốn điểm doanh nghiệp nhỏ, hộ kinh doanh cần biết — kèm ví dụ bằng số

  1. 3.1. Ngưỡng tạm hoãn xuất cảnh — mốc quan trọng nhất của Nghị định. Doanh nghiệp nợ thuế và không còn hoạt động tại địa chỉ đã đăng ký kinh doanh là điều kiện bị xem xét tạm hoãn xuất cảnh. Được gỡ hoãn khi trả bớt nợ, đưa số còn lại xuống dưới 500 triệu đồng (với doanh nghiệp) hoặc 50 triệu đồng (với cá nhân). Áp vào tình huống đầu bài: công ty đang nợ 620 triệu đồng — không cần trả hết toàn bộ mới được đi công tác, chỉ cần trả bớt khoảng 150 triệu đồng để đưa số nợ còn lại xuống dưới 500 triệu là đủ điều kiện xin gỡ tạm hoãn, miễn làm thủ tục kịp trước ngày bay.
  2. 3.2. Hạn tạm nộp thuế thu nhập doanh nghiệp theo quý. Chậm nhất ngày cuối cùng của tháng đầu quý tiếp theo — ví dụ số thuế tạm tính của quý 3 (kết thúc 30/09) phải nộp xong trước hết ngày 31/10. Mốc này giữ nguyên tinh thần như quy định cũ, không đổi so với trước, nên doanh nghiệp đã quen lịch cũ không cần chỉnh lại.
  3. 3.3. Hạn quyết toán thuế thu nhập cá nhân cho người có lương, tiền công. Trước cuối tháng thứ 4 kể từ khi kết thúc năm — nghĩa là thu nhập năm 2026 phải quyết toán xong trước 30/04/2027, giống cách tính quen thuộc của những năm trước.
  4. 3.4. Thuế thương mại điện tử xuyên biên giới. Bổ sung cơ chế khấu trừ, nộp thay thuế cho nhà cung cấp nước ngoài bán hàng/dịch vụ qua nền tảng TMĐT tại Việt Nam (ví dụ các nền tảng quảng cáo, phần mềm đám mây, ứng dụng nước ngoài bán trực tiếp cho khách Việt Nam) — trước đây việc thu thuế nhóm này chủ yếu dựa vào tự kê khai, dễ thất thu; nay có thêm lớp khấu trừ tại nguồn qua trung gian trong nước.

4. Ba lỗi hay gặp

  1. Đổi địa chỉ kinh doanh mà không cập nhật đăng ký — dễ bị xếp vào diện “không hoạt động tại địa chỉ đã đăng ký”, kéo theo nguy cơ tạm hoãn xuất cảnh nếu đang có nợ thuế, dù số nợ không lớn.
  2. Nhầm mốc tạm nộp thu nhập doanh nghiệp quý (theo quý, cuối tháng đầu quý sau) với mốc quyết toán năm (cuối tháng 4 năm sau) — hai thời hạn tính theo chu kỳ khác nhau, nhầm lẫn dễ dẫn tới nộp trễ.
  3. Không biết ngưỡng 500 triệu/50 triệu nên chờ tới sát ngày bay mới tìm hiểu, không kịp làm thủ tục trả bớt nợ và xin xác nhận gỡ hoãn.

5. Việc cần làm ngay trong tuần này

  1. Kiểm tra địa chỉ đăng ký kinh doanh có khớp với nơi đang hoạt động thật không — lệch thì cập nhật ngay, không chờ có nợ thuế mới lo.
  2. Soát công nợ thuế hiện tại, đối chiếu với hai ngưỡng 500 triệu (doanh nghiệp)/50 triệu (cá nhân) nếu trong nhà sắp có người cần xuất cảnh.
  3. Đặt nhắc lịch mốc tạm nộp thu nhập doanh nghiệp quý (cuối tháng đầu quý sau) và quyết toán thu nhập cá nhân năm (cuối tháng 4 năm sau) — hai mốc dễ nhầm vào nhau.
  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại công nợ thuế hiện tại và các mốc kê khai sắp tới.

Nhắn tụi mình. Sếp có khoản nợ thuế đang treo và sắp cần xuất cảnh, gửi tụi mình soát giúp đã đủ điều kiện gỡ tạm hoãn chưa, cần trả bớt bao nhiêu, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#quanlythue
#tamhoanxuatcanh


Lịch nộp báo cáo thuế 2026 — theo tháng, theo quý, theo năm

Tình huống điển hình: chủ hộ kinh doanh mới chuyển từ khai thuế khoán sang kê khai, không rõ tháng nào nộp gì, quý nào nộp gì — tới hạn mới cuống cuồng hỏi kế toán, có lúc trễ vài ngày bị phạt oan.

1. Căn cứ pháp lý đang áp dụng

  1. 1.1. Luật Quản lý thuế số 108/2025/QH15 — Quốc hội thông qua 10/12/2025, hiệu lực từ 01/07/2026, thay Luật Quản lý thuế số 38/2019/QH14 (đã sửa đổi bởi Luật 56/2024/QH15, hết hiệu lực từ 30/06/2026).

Trạng thái hiệu lực tra ngày 30/09/2026 — Luật 108/2025/QH15 đang áp dụng đúng thời điểm viết bài. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.

⛔ Còn thiếu: nghị định/thông tư hướng dẫn chi tiết Luật 108/2025/QH15 về từng mốc ngày cụ thể (bảng dưới đây theo khung chung kế thừa từ luật cũ 38/2019 — ngày 20 hàng tháng, ngày cuối tháng đầu quý sau — cần vai 29 xác nhận Luật mới có giữ nguyên các mốc này không).

2. Bảng lịch theo tháng (áp dụng chung, kê khai theo tháng)

Hạn chót Việc phải nộp
2.1. Ngày 20 hàng tháng Tờ khai thuế giá trị gia tăng, thuế thu nhập cá nhân khấu trừ (nếu kê khai theo tháng)
2.2. Ngày cuối tháng Đóng bảo hiểm xã hội, BHYT, BHTN tháng phát sinh

3. Bảng lịch theo quý (áp dụng chung, kê khai theo quý)

Hạn chót Việc phải nộp
3.1. Ngày 30 tháng đầu quý sau Tờ khai thuế giá trị gia tăng, thuế thu nhập cá nhân khấu trừ theo quý; tạm nộp thuế thu nhập doanh nghiệp quý
3.2. Ngày 30 tháng đầu quý sau Báo cáo tình hình sử dụng lao động (nếu có thay đổi)

4. Bảng lịch theo năm

Hạn chót Việc phải nộp
4.1. Trong vòng 90 ngày kể từ kết thúc năm tài chính Quyết toán thuế thu nhập doanh nghiệp, quyết toán thuế thu nhập cá nhân năm
4.2. Trong vòng 90 ngày kể từ kết thúc năm tài chính Nộp báo cáo tài chính năm (doanh nghiệp)

5. Ba lỗi hay gặp

  1. Nhầm kỳ kê khai theo tháng và theo quý — doanh nghiệp/hộ kinh doanh mới thành lập được chọn kỳ, chọn sai rồi nộp trễ theo lịch cũ.
  2. Quên báo cáo tình hình sử dụng lao động khi có nhân sự nghỉ/vào mới trong quý.
  3. Để tới sát ngày 90 mới bắt đầu làm quyết toán năm — không đủ thời gian rà soát chứng từ.

6. Việc cần làm ngay trong tuần này

  1. Xác định lại đơn vị mình đang kê khai theo tháng hay theo quý, ghi vào lịch riêng.
  2. Đặt nhắc lịch trước hạn chót 5 ngày cho từng loại báo cáo.

Bước tiếp — nhắn tụi mình. Sếp chưa chắc đơn vị mình đang thuộc kỳ kê khai nào, nhắn tụi mình kiểm giúp, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm, CHƯA kiểm chứng đầy đủ mốc ngày cụ thể năm 2026. Không thay thế tư vấn pháp lý chính thức.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#lichnopthue


Nghị định 239/2026 về khuyến mại — bỏ giới hạn 120 ngày/năm

Tình huống điển hình: một chuỗi cửa hàng mỹ phẩm lên kế hoạch giảm giá xuyên suốt quý 4 — tháng 10 giảm 20%, tháng 11 Black Friday giảm sâu hơn, tháng 12 chạy tiếp tới Tết Dương lịch. Kế toán tính nhẩm: ba đợt cộng lại hơn 90 ngày, cộng thêm vài chương trình nhỏ lẻ hồi đầu năm là đã chạm trần. Chủ cửa hàng định cắt bớt chương trình tháng 12 cho “an toàn” — cho tới khi biết luật vừa đổi, cái trần đó không còn nữa.

1. Căn cứ pháp lý đang áp dụng

  1. 1.1. Nghị định 239/2026/NĐ-CP — sửa đổi, bổ sung Nghị định 81/2018/NĐ-CP về xúc tiến thương mại, ban hành và có hiệu lực cùng ngày 26/06/2026.

Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.

2. Vì sao luật cũ từng giới hạn 120 ngày — và vì sao giờ bỏ

2.1. Nghị định 81/2018 ra đời trong bối cảnh thị trường bán lẻ truyền thống còn chiếm phần lớn, nhà làm luật lo ngại doanh nghiệp lạm dụng “giảm giá quanh năm” để tạo cảm giác hời giả — giá gốc bị đẩy lên trước, rồi “giảm” xuống đúng mức bán thật, khiến người tiêu dùng khó phân biệt khuyến mại thật với chiêu trò định giá. Giới hạn 90 ngày/đợt, 120 ngày/năm là cách chặn đứng kiểu lách này.

2.2. Tám năm sau, thực tế thay đổi hẳn: các sàn thương mại điện tử (Shopee, TikTok Shop, Lazada) chạy chương trình giảm giá gần như liên tục quanh năm — ngày đôi (9.9, 10.10, 11.11, 12.12), flash sale hằng tuần — mà phần lớn các sàn này đặt máy chủ hoặc vận hành theo mô hình không chịu ràng buộc y hệt doanh nghiệp bán lẻ truyền thống trong nước. Doanh nghiệp Việt Nam bán tại cửa hàng vật lý, muốn cạnh tranh lại phải tự trói tay bằng trần 120 ngày — bất lợi rõ rệt. Nghị định 239/2026 gỡ bỏ chính bất cân xứng này.

Nhớ một câu: trần ngày không còn là cái phanh của cơ quan quản lý nữa — nó là cái phanh doanh nghiệp tự đặt lên mình suốt tám năm, và giờ không cần tự trói tay như vậy nữa.

Trước (Nghị định 81/2018) Nay (Nghị định 239/2026)
2.3. Mỗi đợt tối đa 45-90 ngày, cả năm không quá 120 ngày Không còn giới hạn số ngày
2.4. Cấm khuyến mại mọi loại thuốc Chỉ cấm thuốc kê đơn
2.5. Chương trình thẻ thành viên, tích điểm phải thông báo Bỏ thông báo cho loại này
2.6. Quay số trúng thưởng phải chứng kiến trực tiếp Được chứng kiến trực tuyến

3. Bốn điểm mới đáng chú ý nhất — và ví dụ cụ thể

  1. 3.1. Bỏ hẳn giới hạn 120 ngày/năm cho chương trình giảm giá. Trước đây mỗi đợt giảm giá tối đa 45-90 ngày tuỳ loại, cả năm cộng dồn không quá 120 ngày — nay không còn giới hạn số ngày. Quay lại ví dụ ở đầu bài: chuỗi mỹ phẩm có thể chạy đủ ba đợt quý 4 cộng thêm các đợt đầu năm mà không phải cắt bớt gì — chỉ cần mỗi đợt vẫn làm đúng thủ tục thông báo riêng, không gộp lại thành một chương trình “giảm giá 365 ngày” để né luật (nhà làm luật vẫn giữ quyền xem xét nếu phát hiện lách kiểu đó).
  2. 3.2. Thu hẹp danh mục thuốc cấm khuyến mại. Luật cũ cấm khuyến mại với TOÀN BỘ các mặt hàng thuốc, không phân biệt loại — vì lo ngại khuyến mại sẽ kích thích người dân mua thuốc tuỳ tiện, dùng sai liều. Nay chỉ còn thuốc kê đơn (loại bắt buộc có toa bác sĩ) bị cấm khuyến mại cho khách lẻ; thuốc không kê đơn (paracetamol, vitamin, thuốc ho cảm thông thường) được khuyến mại như hàng tiêu dùng bình thường. Ví dụ: một nhà thuốc giờ được phép tặng kèm hộp vitamin C khi khách mua combo thuốc cảm không kê đơn — việc trước đây tuyệt đối không được làm.
  3. 3.3. Bỏ thông báo chương trình khách hàng thường xuyên. Trước đây mọi chương trình tích điểm, thẻ thành viên, ưu đãi theo lịch sử mua hàng — dù nhỏ như quán cà phê tặng điểm sau mỗi ly nước — đều phải làm thủ tục thông báo riêng với Sở Công Thương. Đây là gánh hành chính nặng với hàng chục nghìn cửa hàng nhỏ chạy chương trình thẻ VIP đơn giản. Quy định mới bỏ hẳn bước này cho loại chương trình này.
  4. 3.4. Linh hoạt hình thức chứng kiến quay số trúng thưởng. Cho phép chứng kiến trực tuyến thay vì bắt buộc có mặt trực tiếp — giảm chi phí mời đại diện cơ quan quản lý hoặc công chứng viên tới tận nơi mỗi lần quay số, đặc biệt có lợi cho doanh nghiệp ở tỉnh xa trung tâm.

4. Năm ví dụ thực chiến — nhìn các chuỗi lớn đang khai thác luật mới thế nào

Đối chiếu với năm chương trình khuyến mại thật đang chạy (tra ngày 01/10/2026), để thấy “không còn giới hạn 120 ngày” ra ngoài đời khác gì trên giấy:

4.1. 1000M (1000m.vn) — mã giảm giá thường trực + giảm % luân phiên từng món. Mở ứng dụng vào bất kỳ ngày nào cũng thấy mã DONGGIA45K nằm cố định dưới banner (không gắn với một đợt lễ cụ thể), cộng từng món giảm riêng 14-34% (ví dụ “Shan Đen Hồng Sương” từ 59.000đ còn 39.000đ), cộng banner bộ sưu tập đổi theo mùa (“Floral Tea Collection” → “Shan Ngàn Hương”). Ba lớp chạy song song đúng tinh thần “không giới hạn số ngày” — luật cũ với trần 120 ngày khó cho phép làm liên tục quanh năm kiểu này.

4.2. Dr.Natro — “mua 1 tặng 1 phụ kiện” chạy liên tục nhiều tháng. Theo bảng kê nội bộ, chương trình “tặng 1 miếng xốp chà nhám” khi mua chai nước tẩy chạy đều suốt bảy tháng (tháng 3 đến tháng 9), không dừng giữa chừng để né trần ngày — loại khuyến mại tặng phụ kiện này bền vững để chạy dài hạn vì giá trị quà tặng ổn định, dễ đăng ký một lần dùng nhiều kỳ.

4.3. Con Cưng (concung.com) — mã giảm giá theo mức đơn hàng, nhiều mức cùng lúc. Trang khuyến mại hiển thị cùng lúc nhiều mã: “giảm 18%, tối đa 120.000đ cho đơn từ 900.000đ”, “giảm 300K cho đơn từ 300.000đ”, “giảm 15% không điều kiện” — mỗi mã một ngưỡng khác nhau, thời hạn khác nhau (có mã chạy 30/09-01/10, có mã chạy hết tháng 10). Đây là ví dụ rõ nhất cho việc nhiều chương trình nhỏ chạy chồng lên nhau thay vì một chương trình lớn duy nhất — chia nhỏ để dễ thông báo, dễ điều chỉnh từng đợt mà không đụng tới chương trình khác.

4.4. Con Cưng — “mua 2 tính 1” cho sản phẩm cùng loại. Áp dụng cho Siro Babyplus, Lợi sữa Hi Mom: mua hai sản phẩm cùng loại, tính tiền một sản phẩm. Về bản chất đây là giảm giá 50% cho sản phẩm thứ hai, khác với “tặng hàng khác loại” của Dr.Natro — hồ sơ đăng ký đơn giản hơn vì không phát sinh một mặt hàng tặng mới phải kê khai riêng.

4.5. Điện Máy Xanh (dienmayxanh.com) — phối hợp nhiều hình thức cùng lúc. Trang chủ chạy đồng thời: giảm giá % trực tiếp trên sản phẩm, “Quà tặng trị giá 900.000đ” kèm khi mua hàng giá trị lớn, “Trả chậm 0%” (hình thức tài chính, không phải khuyến mại hàng hoá), “Thu cũ đổi mới”, và “Flash sale giảm đến 50%” có đồng hồ đếm ngược tạo cảm giác khẩn cấp. Đây là ví dụ cho thấy một doanh nghiệp lớn không chỉ dùng một hình thức — phối hợp giảm giá, tặng hàng, và tài chính trả góp cùng lúc, mỗi loại có quy trình đăng ký/thông báo và cách ghi hoá đơn khác nhau (xem bài “Đăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừ” để biết ghi hoá đơn cho từng loại).

4.6. Điểm đáng học cho hộ kinh doanh, doanh nghiệp nhỏ: không cần đợi “dịp lớn” (Tết, Black Friday) mới chạy khuyến mại theo kiểu dồn hết vào một đợt ngắn cho an toàn với trần ngày cũ — giờ có thể rải đều khuyến mại quanh năm theo từng nhóm sản phẩm, kết hợp vài hình thức nhỏ như Con Cưng thay vì một chương trình lớn duy nhất, miễn mỗi đợt/mỗi mã vẫn làm đúng thủ tục thông báo tương ứng (mục 5 bên dưới).

5. Việc vẫn PHẢI làm dù đã nới lỏng

5.1. Chương trình khuyến mại mang tính may rủi (quay số, bốc thăm, trúng thưởng) vẫn phải đăng ký với Sở Công Thương trước khi thực hiện, và chờ được chấp thuận mới chạy — nới lỏng ở Nghị định 239 chỉ nằm ở phần hình thức chứng kiến, không đụng tới bước đăng ký.

5.2. Giảm giá thông thường (không may rủi) vẫn cần thông báo theo đúng mẫu, đúng thời hạn trước khi chạy — chỉ là không còn bị chặn bởi trần số ngày. Thông báo trễ hoặc sai mẫu vẫn bị xử phạt như trước, đây là lỗi hậu kiểm hay bắt nhất.

5.3. Riêng hàng tặng kèm khi khuyến mại (quà tặng, hàng dùng thử) còn liên quan trực tiếp tới cách lập hoá đơn và chi phí được trừ khi tính thuế — xem bài riêng “Đăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừ” để tránh bị loại chi phí khi quyết toán.

6. Việc cần làm ngay trong tuần này

  1. Rà lại kế hoạch khuyến mại cuối năm — không còn phải chia nhỏ hoặc cắt bớt chương trình để né giới hạn 120 ngày cũ.
  2. Nếu đang bán thuốc không kê đơn, cân nhắc đưa vào chương trình khuyến mại từ nay — trước đây tuyệt đối không được.
  3. Chương trình khách hàng thường xuyên đang làm thủ tục thông báo thừa — có thể bỏ bước đó, nhưng vẫn giữ hồ sơ nội bộ để chứng minh chương trình minh bạch khi cần.
  4. Vẫn giữ nguyên quy trình đăng ký cho mọi chương trình có yếu tố may rủi — đừng nhầm “nới lỏng giảm giá” thành “nới lỏng cả quay số”.

Đọc thêm. Hàng tặng kèm trong khuyến mại còn phải ghi đúng trên hoá đơn mới được tính vào chi phí được trừ — xem bài Đăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừ.

  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại các chương trình khuyến mại đã đăng ký/thông báo và hoá đơn liên quan.

Nhắn tụi mình. Sếp đang lên kế hoạch khuyến mại cuối năm, gửi tụi mình coi cùng chương trình thuộc diện chỉ cần thông báo hay phải đăng ký, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#khuyenmai
#congthuong


Đăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừ

Tình huống điển hình, dữ liệu lấy từ bảng kê thật của một nhãn hàng tiêu dùng (đã ẩn tên thương hiệu): công ty chạy chương trình “mua 1 chai nước tẩy đa năng tặng 1 miếng xốp chà nhám”, đã thông báo đúng thủ tục với Sở Công Thương, bán ra gần 5.000 combo trong bảy tháng. Tới lúc quyết toán thuế thu nhập doanh nghiệp, kế toán mới phát hiện: phần “miếng xốp chà nhám” trên hoá đơn chỉ ghi vỏn vẹn “Miếng xốp chà nhám Dr.Natro bằng bột (Hàng tặng không thu tiền)” — không có chất liệu, không có kích thước, không có số lượng rõ ràng cho từng combo. Một dòng hoá đơn tưởng chừng chi tiết nhỏ, lại là thứ cơ quan thuế có thể dựa vào để loại cả khoản chi phí khuyến mại ra khỏi chi phí được trừ.

4.894
combo đã bán ra trong 7 tháng với đúng dòng mô tả mơ hồ ở trên — một dòng hoá đơn thiếu vài chữ, nhân với gần 5.000 lần, là quy mô rủi ro thật đang nói tới trong bài này.

1. Vì sao một dòng mô tả hàng tặng lại quan trọng tới mức này

1.1. Khuyến mại tặng hàng kèm, về bản chất, là doanh nghiệp “cho không” một phần giá trị hàng hoá. Cơ quan thuế nhìn một khoản “cho không” bằng con mắt khác hẳn một khoản bán hàng bình thường — vì đây chính là chỗ dễ bị lợi dụng để hợp thức hoá chi phí không có thật, hoặc để chuyển lợi nhuận ra khỏi sổ sách dưới danh nghĩa “tặng”. Vì vậy pháp luật đặt ra nguyên tắc rất rõ: hàng khuyến mại, quảng cáo, hàng mẫu, cho, biếu, tặng đều PHẢI lập hoá đơn (Điều 4 khoản 1 Nghị định 254/2026/NĐ-CP — ban hành 30/06/2026, hiệu lực từ 01/07/2026) — không có chuyện “tặng thì khỏi xuất hoá đơn”.

1.2. Có hai lớp hồ sơ phải khớp nhau: lớp một là hồ sơ đăng ký/thông báo khuyến mại gửi Sở Công Thương (nói “tặng cái gì, bao nhiêu, điều kiện gì”); lớp hai là hoá đơn thực tế xuất ra khi bán hàng (phải ghi đúng những gì đã đăng ký). Khoảng cách giữa hai lớp hồ sơ này càng mơ hồ, chi phí khuyến mại càng dễ bị cơ quan thuế từ chối khi quyết toán — không phải vì doanh nghiệp làm sai, mà vì không chứng minh được mình làm đúng.

⛔ Lưu ý quan trọng: giá trị hàng tặng ghi trên hoá đơn KHÔNG mặc nhiên là 0 đồng — đây là điểm nhiều người hiểu nhầm. Luật chỉ nói đơn giá ghi theo đơn vị tính và khoản khuyến mại phải thể hiện rõ trên hoá đơn (Phụ lục khoản 5 điểm a.4 và điểm đ Nghị định 254/2026/NĐ-CP), còn cách tính giá cụ thể theo đúng pháp luật thuế giá trị gia tăng — không có một con số “chuẩn” áp dụng chung cho mọi trường hợp. Tuyệt đối không tự ý ghi giá trị thấp hơn thực tế — xem mục 1.3 ngay dưới đây.

1.3. Ranh giới không được vượt qua. Theo điểm c khoản 4 Điều 45 Luật Quản lý thuế số 108/2025/QH15, hành vi ghi giá trị trên hoá đơn thấp hơn giá trị thanh toán thực tế để khai thuế bị coi là hành vi trốn thuế — không phải sai sót nhỏ. Thêm nữa, điểm h khoản 2 Điều 24 cùng luật này cho phép cơ quan thuế ấn định lại số thuế nếu chứng từ không phản ánh đúng bản chất giao dịch. Vì vậy, dù chọn ghi giá trị hàng tặng theo cách nào, điều quan trọng nhất là giá trị đó phải phản ánh đúng thực tế (thường là giá vốn hoặc giá bán thông thường của món hàng tặng), có hồ sơ chứng minh đi kèm — không phải một con số tuỳ ý ghi cho “có”.

2. Ba bước bắt buộc, đúng thứ tự

  1. 2.1. Đăng ký hoặc thông báo chương trình khuyến mại với Sở Công Thương trước khi bắt đầu bán — theo đúng mẫu quy định tại Nghị định 81/2018/NĐ-CP (sửa bởi Nghị định 239/2026/NĐ-CP, xem bài trước). Giữ lại số tiếp nhận hoặc văn bản chấp thuận, đây là “giấy khai sinh” của chương trình.
  2. 2.2. Lập hoá đơn cho hàng tặng kèm: có hai cách hợp lệ theo Nghị định 254/2026/NĐ-CP: ghi hàng tặng thành dòng riêng ngay trên hoá đơn bán hàng chính (ghi rõ “Hàng tặng không thu tiền”), hoặc gộp lại thành hoá đơn tổng hợp theo tháng/quý kèm theo bảng kê chi tiết (tên hàng, số lượng, đơn giá, thành tiền, ngày lập, người lập ký — theo Phụ lục khoản 5 điểm a.3 Nghị định 254/2026/NĐ-CP). Cách thứ hai phù hợp khi khuyến mại chạy liên tục, số lượng giao dịch lớn, khó ghi riêng từng dòng mỗi lần bán.
  3. 2.3. Lưu bảng kê đối chiếu số lượng hàng tặng đã xuất theo từng kỳ (tháng/quý) so với số lượng đã đăng ký hoặc dự trù trong hồ sơ ban đầu — đây là thứ cơ quan thuế thường đòi xem đầu tiên khi kiểm tra chi phí khuyến mại.

3. Ví dụ thật — vì sao mô tả hàng tặng mơ hồ là một lỗ hổng

3.1. Cách ghi CŨ — nhãn hàng này từng dùng:

“Miếng xốp chà nhám Dr.Natro bằng bột (Hàng tặng không thu tiền). SL: 2 Miếng (ĐVT: Miếng)”

Thiếu gì: không chất liệu, không kích thước, không có cơ sở đối chiếu với giá vốn hàng tặng đã kê khai trong hồ sơ nội bộ — một dòng mô tả đúng nhưng không đủ chi tiết để chứng minh giá trị.

3.2. Cách ghi MỚI — sau khi rà soát lại:

“Miếng xốp chà nhám, chất liệu bọt biển phủ 1 lớp hạt nhám (cát kim cương), dùng để đánh bóng, chà nhám các bề mặt gỗ, kích thước 100×120×13mm (±10%), hiệu [thương hiệu], mới 100% (Hàng tặng không thu tiền). SL: 2 chiếc (ĐVT: Chiếc)”

Dài hơn hẳn, nhưng đổi lại được ba điều:

  1. 3.2.1. Bất kỳ ai đọc hoá đơn — kể cả người kiểm tra thuế chưa từng thấy sản phẩm — cũng hình dung được chính xác món hàng.
  2. 3.2.2. Đối chiếu được với bảng giá vốn nội bộ.
  3. 3.2.3. Xác nhận được đây đúng là món đã đăng ký khuyến mại, không phải một khoản “tặng” mơ hồ dựng lên để giảm thuế.

3.3. Áp dụng sang số liệu thật — vì sao một dòng mô tả lại đáng để sửa:

  1. 3.3.1. Riêng dòng sản phẩm “tặng 1 miếng xốp chà nhám” bán ra 4.894 combo trong bảy tháng (tháng 3 đến tháng 9) theo bảng kê nội bộ.
  2. 3.3.2. Nếu cách ghi mơ hồ bị cơ quan thuế từ chối công nhận là khuyến mại hợp lệ, giá trị hàng tặng của gần 5.000 giao dịch đó có nguy cơ bị tính lại thành “cho, biếu, tặng”.
  3. 3.3.3. Hệ quả: vừa phải xuất hoá đơn tính thuế giá trị gia tăng như bán hàng bình thường, vừa bị loại ra khỏi chi phí được trừ khi tính thuế thu nhập doanh nghiệp.

Một dòng mô tả chi tiết hơn vài chữ, đổi lại là tránh được rủi ro nhân với hàng nghìn giao dịch.

Nhớ một câu: chữ viết trên hoá đơn rẻ, sửa trước khi bán ra tốn vài phút — còn sửa sau khi cơ quan thuế đã hỏi thì tốn cả khoản chi phí của hàng nghìn giao dịch cộng lại.

3.4. Nhìn trực tiếp trên MẪU HOÁ ĐƠN THẬT, để Sếp đối chiếu với hoá đơn nhà mình đang xuất — một mẫu cho hộ kinh doanh, một mẫu cho công ty, vì hai loại hình ghi khác nhau:

📄 Mẫu 1 — HỘ KINH DOANH (hoá đơn điện tử bán hàng)

HOÁ ĐƠN BÁN HÀNG
Mẫu số: 01/CTT  ·  Ký hiệu: C25MXX  ·  Số: 0004512
Hộ kinh doanh: [Tên hộ kinh doanh] — mã số thuế: 03XXXXXXXX
Khách hàng: Nguyễn Thị H. — Ngày lập: 15/09/2026
Tên hàng hoá SL Đơn giá Thành tiền
Siêu Tẩy Đa Năng Dr.Natro 500ml 1 65.000 65.000
Miếng xốp chà nhám, chất liệu bọt biển phủ 1 lớp hạt nhám (cát kim cương), kích thước 100×120×13mm (±10%) (Hàng tặng không thu tiền) 1 0 0
Tổng cộng 65.000
Kèm theo Thông báo khuyến mại số …/TB-SCT ngày … (Sở Công Thương tiếp nhận)

Ghi chú “(Hàng tặng không thu tiền)” ngay trong tên hàng — đây là cách ghi chắc chắn đúng luật (Phụ lục khoản 5 điểm a.4 Nghị định 254/2026/NĐ-CP: khoản khuyến mại phải thể hiện rõ trên hoá đơn). Một số phần mềm lập hoá đơn có thêm cột phân loại dòng (ví dụ “tính chất giao dịch”) để hỗ trợ nhập liệu nhanh hơn — chi tiết giao diện tuỳ phần mềm Sếp đang dùng, không phải quy định chung bắt buộc trên mọi hoá đơn.

⛔ Mẫu trên ghi đơn giá 0 đồng vì miếng xốp chà nhám trong ví dụ này có giá vốn gần như không đáng kể (phụ kiện giá rẻ đi kèm). Đây KHÔNG phải quy tắc chung — nếu hàng tặng có giá vốn đáng kể, phải cân nhắc ghi giá trị phản ánh đúng thực tế theo đúng mục 1.3 ở trên, không mặc định 0 đồng cho mọi trường hợp.

📄 Mẫu 2 — CÔNG TY (hoá đơn điện tử giá trị gia tăng)

HOÁ ĐƠN GIÁ TRỊ GIA TĂNG
Mẫu số: 01GTKT  ·  Ký hiệu: C25TXX  ·  Số: 0008821
Đơn vị bán: [Tên công ty] — mã số thuế: 03XXXXXXXX
Đơn vị mua: Công ty TNHH … — mã số thuế: 03XXXXXXXX — Ngày lập: 15/09/2026
Tên hàng hoá, dịch vụ SL Đơn giá Thuế suất Thành tiền
Combo 10 Chai Siêu Tẩy Đa Năng Dr.Natro 1 580.000 8% 580.000
10 Miếng xốp chà nhám, chất liệu bọt biển phủ 1 lớp hạt nhám (cát kim cương), kích thước 100×120×13mm (Hàng tặng không thu tiền) 10 0 8% 0
Cộng tiền hàng 580.000
Tiền thuế giá trị gia tăng (8%) 46.400
Tổng cộng tiền thanh toán 626.400

Thuế suất 8% (không phải 10%) vì đang trong thời gian giảm thuế giá trị gia tăng 2% theo Nghị quyết 204/2025/QH15, áp dụng 01/07/2025 – 31/12/2026 cho nhóm hàng đang chịu 10% (trừ viễn thông, ngân hàng, bất động sản, hàng chịu thuế tiêu thụ đặc biệt…).

⛔ Đơn giá 0 đồng ở dòng khuyến mại chỉ đúng vì giá vốn phụ kiện trong ví dụ này gần như không đáng kể — không phải quy tắc áp dụng cho mọi hàng tặng, xem lại mục 1.3.

Kèm theo Thông báo khuyến mại số …/TB-SCT ngày … (Sở Công Thương tiếp nhận)

Khác biệt chính giữa hai mẫu: hoá đơn công ty phải tách riêng thuế suất và tiền thuế giá trị gia tăng cho từng dòng — kể cả dòng hàng tặng 0 đồng vẫn phải ghi đúng thuế suất của loại hàng đó (điểm b mục 5 Phụ lục Nghị định 254/2026/NĐ-CP). Hộ kinh doanh nộp thuế khoán/kê khai theo tỷ lệ % trên doanh thu thì hoá đơn bán hàng không tách dòng thuế suất.

4. Năm ví dụ thực chiến — nhìn cách thương hiệu lớn làm khuyến mại và ghi hàng tặng

Đối chiếu với các chuỗi bán lẻ lớn đang chạy khuyến mại thật (tra ngày 01/10/2026) để thấy nguyên tắc ở mục 1-3 áp dụng ra sao ngoài đời, không chỉ trên giấy:

  1. 4.1. Dr.Natro — “mua 1 tặng 1 phụ kiện”. Đúng ví dụ xuyên suốt bài: tặng kèm miếng xốp chà nhám khi mua chai nước tẩy. Bài học: hàng tặng phụ kiện đi kèm hàng chính (không phải tiền mặt, không phải phiếu mua hàng) là hình thức dễ kiểm soát giá trị nhất — vì phụ kiện thường có giá vốn rõ ràng, dễ ghi mô tả chi tiết.
  2. 4.2. Con Cưng — “mua 2 tính 1” cho sản phẩm cùng loại. Chương trình như “Mua 2 Siro Babyplus tính giá 1” về bản chất là giảm giá 50% cho sản phẩm thứ hai, không phải tặng hàng khác loại — cách ghi hoá đơn đơn giản hơn nhiều: ghi 2 sản phẩm, một dòng đơn giá đầy đủ, một dòng chiết khấu thương mại bằng đúng giá sản phẩm thứ hai, không cần dòng “hàng tặng” riêng.
  3. 4.3. Con Cưng — mã giảm giá theo mức đơn hàng (“giảm 18% tối đa 120.000đ cho đơn từ 900.000đ”). Đây là chiết khấu thương mại trên hoá đơn, không phải khuyến mại tặng hàng — ghi thẳng một dòng giảm trừ trên tổng hoá đơn, không ảnh hưởng tới quy trình đăng ký Sở Công Thương theo hình thức tặng hàng ở bài này (mã giảm giá % thuộc nhóm hình thức khác, có luật riêng).
  4. 4.4. Điện Máy Xanh — “Quà tặng trị giá 900.000đ” khi mua hàng giá trị lớn. Đây là hình thức khó ghi hoá đơn nhất trong năm ví dụ, vì quà tặng thường là một sản phẩm khác hẳn (nồi cơm điện, loa) — càng cần áp đúng nguyên tắc mục 3: ghi rõ tên, thông số, số lượng món quà, không chỉ ghi “quà tặng 900.000đ” chung chung, vì con số 900.000đ chỉ là giá trị quảng cáo, không phải căn cứ ghi hoá đơn.
  5. 4.5. Điện Máy Xanh — “Trả chậm 0%, trả trước 0đ”. Đây không phải khuyến mại tặng hàng — là hình thức tài chính (trả góp qua bên thứ ba), hoá đơn vẫn ghi đủ giá trị hàng hoá bình thường, phần lãi suất 0% là thoả thuận giữa khách và công ty tài chính, không xuất hiện trên hoá đơn bán hàng.

4.6. Rút gọn cách phân loại — ba trường hợp, ba cách ghi khác nhau:

Hình thức Cách ghi hoá đơn Ví dụ
4.6.1. Tặng sản phẩm khác Dòng hàng tặng riêng, mô tả chi tiết 4.1, 4.4
4.6.2. Giảm giá trên chính sản phẩm đang mua Chiết khấu thương mại, không cần dòng tặng riêng 4.2, 4.3
4.6.3. Hình thức tài chính (trả góp, mã giảm giá đơn hàng) Không đụng quy trình đăng ký khuyến mại tặng hàng 4.3, 4.5

5. Bộ hồ sơ, chứng từ cần giữ — danh sách dùng được ngay

STT Hồ sơ/chứng từ Mục đích
5.1 Văn bản thông báo/đăng ký khuyến mại gửi Sở Công Thương + số tiếp nhận Chứng minh chương trình hợp pháp ngay từ đầu
5.2 Thể lệ chương trình nội bộ (điều kiện tặng, thời gian, số lượng dự trù) Căn cứ đối chiếu khi kiểm tra sau này
5.3 Hoá đơn điện tử ghi đủ hàng chính + hàng tặng, mô tả chi tiết (chất liệu, kích thước, số lượng) Chứng từ gốc thể hiện giao dịch thật
5.4 Bảng kê số lượng hàng tặng đã xuất theo từng kỳ, đối chiếu với số đăng ký/dự trù Phát hiện sớm nếu xuất vượt số đã đăng ký
5.5 Phiếu nhập/xuất kho riêng cho hàng dùng để khuyến mại Tách bạch hàng bán thu tiền với hàng tặng không thu tiền trong sổ kho

6. Ba lỗi hay gặp

  1. Ghi tên hàng tặng quá vắn tắt trên hoá đơn, không đủ chất liệu/kích thước/số lượng để đối chiếu giá trị — đúng lỗi của ví dụ trong bài này.
  2. Số lượng hàng tặng xuất thực tế vượt số đã đăng ký/thông báo ban đầu mà không có văn bản bổ sung — phần vượt dễ bị coi là ngoài chương trình, không được hưởng ưu đãi thuế.
  3. Không tách sổ kho giữa hàng bán và hàng khuyến mại, gây khó khăn khi cơ quan thuế yêu cầu đối chiếu tồn kho với số lượng đã tặng.

7. Việc cần làm ngay trong tuần này

  1. Rà lại mẫu mô tả hàng tặng đang dùng trên hoá đơn điện tử — bổ sung chất liệu, kích thước, số lượng nếu đang ghi quá vắn tắt.
  2. Đối chiếu số lượng hàng tặng đã xuất từ đầu chương trình tới nay với số đã đăng ký/dự trù ban đầu.
  3. Kiểm tra sổ kho có tách riêng hàng khuyến mại với hàng bán thu tiền không.

Bước tiếp — nhắn tụi mình. Sếp đang chạy chương trình khuyến mại có tặng hàng kèm, gửi tụi mình coi cùng mẫu hoá đơn và bộ hồ sơ đã đủ chưa trước khi quyết toán, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức, dựa trên ví dụ thật đã ẩn tên thương hiệu. Các căn cứ pháp lý đã đối chiếu qua AI Luật ngày 01/10/2026: hàng khuyến mại phải lập hoá đơn (khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP); nội dung bắt buộc trên hoá đơn và cách ghi đơn giá, khoản khuyến mại (điểm đ khoản 1 Điều 10, điểm a.4 và điểm đ mục 5 Phụ lục Nghị định 254/2026/NĐ-CP); ghi giá trị thấp hơn thực tế để giảm thuế là hành vi trốn thuế (điểm c khoản 4 Điều 45 Luật Quản lý thuế số 108/2025/QH15); cơ quan thuế được ấn định lại thuế nếu chứng từ không phản ánh đúng bản chất giao dịch (điểm h khoản 2 Điều 24 cùng luật). ⛔ Luật hiện hành không quy định một con số “chuẩn” duy nhất cho giá trị hàng tặng (0 đồng/giá vốn/giá bán) — cách tính cụ thể theo pháp luật thuế giá trị gia tăng chi tiết hơn, Sếp nên nhờ kế toán hoặc vai 29 tra thêm cho đúng trường hợp của mình trước khi áp dụng số liệu cụ thể. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#khuyenmai
#hoadondientu


Mẫu cam kết 08/CK-TNCN — điều kiện để lao động thời vụ khỏi bị khấu trừ 10%

Tình huống điển hình: một tiệm thuê hai bạn sinh viên làm thời vụ, ký hợp đồng dưới 3 tháng, tổng thu nhập mỗi tháng chỉ hơn 2 triệu. Kế toán phân vân có phải khấu trừ 10% thuế thu nhập cá nhân trước khi trả lương không, và nghe nói có mẫu “cam kết” để khỏi bị trừ — vậy điền sao cho đúng, tránh sau này bị truy thu.

1. Căn cứ pháp lý đang áp dụng

  1. 1.1. Mẫu 08/CK-TNCN — mẫu cam kết hiện hành năm 2026, thay cho mẫu 02/CK-TNCN cũ theo Thông tư 80/2021/TT-BTC.

Trạng thái hiệu lực tra ngày 30/09/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.

2. Điều kiện để làm cam kết, khỏi bị khấu trừ 10%

  1. 2.1. Cá nhân cư trú, ký hợp đồng lao động dưới 3 tháng hoặc không ký hợp đồng lao động.
  2. 2.2. Ước tính tổng thu nhập chịu thuế sau khi trừ gia cảnh chưa tới mức phải nộp thuế — mức giảm trừ gia cảnh năm 2026 là 15,5 triệu đồng/tháng (186 triệu đồng/năm) cho bản thân người nộp thuế, cộng 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
  3. 2.3. Cá nhân đã có mã số thuế tại thời điểm cam kết.

Thiếu một trong ba điều kiện trên là cam kết không có giá trị — đơn vị chi trả vẫn phải khấu trừ 10% như bình thường.

3. Trách nhiệm của đơn vị chi trả

3.1. Lưu bản cam kết của từng cá nhân làm căn cứ tạm thời chưa khấu trừ thuế.

3.2. Nếu cuối năm cá nhân đó có tổng thu nhập vượt mức chịu thuế mà cam kết sai sự thật, cá nhân tự chịu trách nhiệm truy nộp thuế, nhưng đơn vị chi trả vẫn phải chịu trách nhiệm liên đới nếu không giữ đủ hồ sơ cam kết khi bị thanh tra.

4. Ba lỗi hay gặp

  1. Nhận cam kết miệng, không có bản giấy lưu hồ sơ — mất căn cứ khi bị hỏi lại.
  2. Cho cá nhân chưa có mã số thuế làm cam kết — sai điều kiện ngay từ đầu.
  3. Không theo dõi tổng thu nhập cả năm của người đã cam kết — tới cuối năm mới phát hiện đã vượt ngưỡng.

5. Việc cần làm ngay trong tuần này

  1. Rà lại danh sách lao động thời vụ đang làm cam kết miệng — chuyển sang bản giấy có chữ ký, lưu hồ sơ.
  2. Kiểm tra từng người đã có mã số thuế cá nhân chưa trước khi nhận cam kết.

Bước tiếp — nhắn tụi mình. Sếp gửi danh sách lao động thời vụ, tụi mình soát giúp ai đủ điều kiện làm cam kết, ai không, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm, CHƯA kiểm chứng đầy đủ văn bản bản mới nhất. Không thay thế tư vấn pháp lý chính thức.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#thuetncn